Los mejores agentes de trading con IA en 2026: ¿de verdad ganan dinero?
Actualizado el 29 oct 2026 · 18 min de lectura
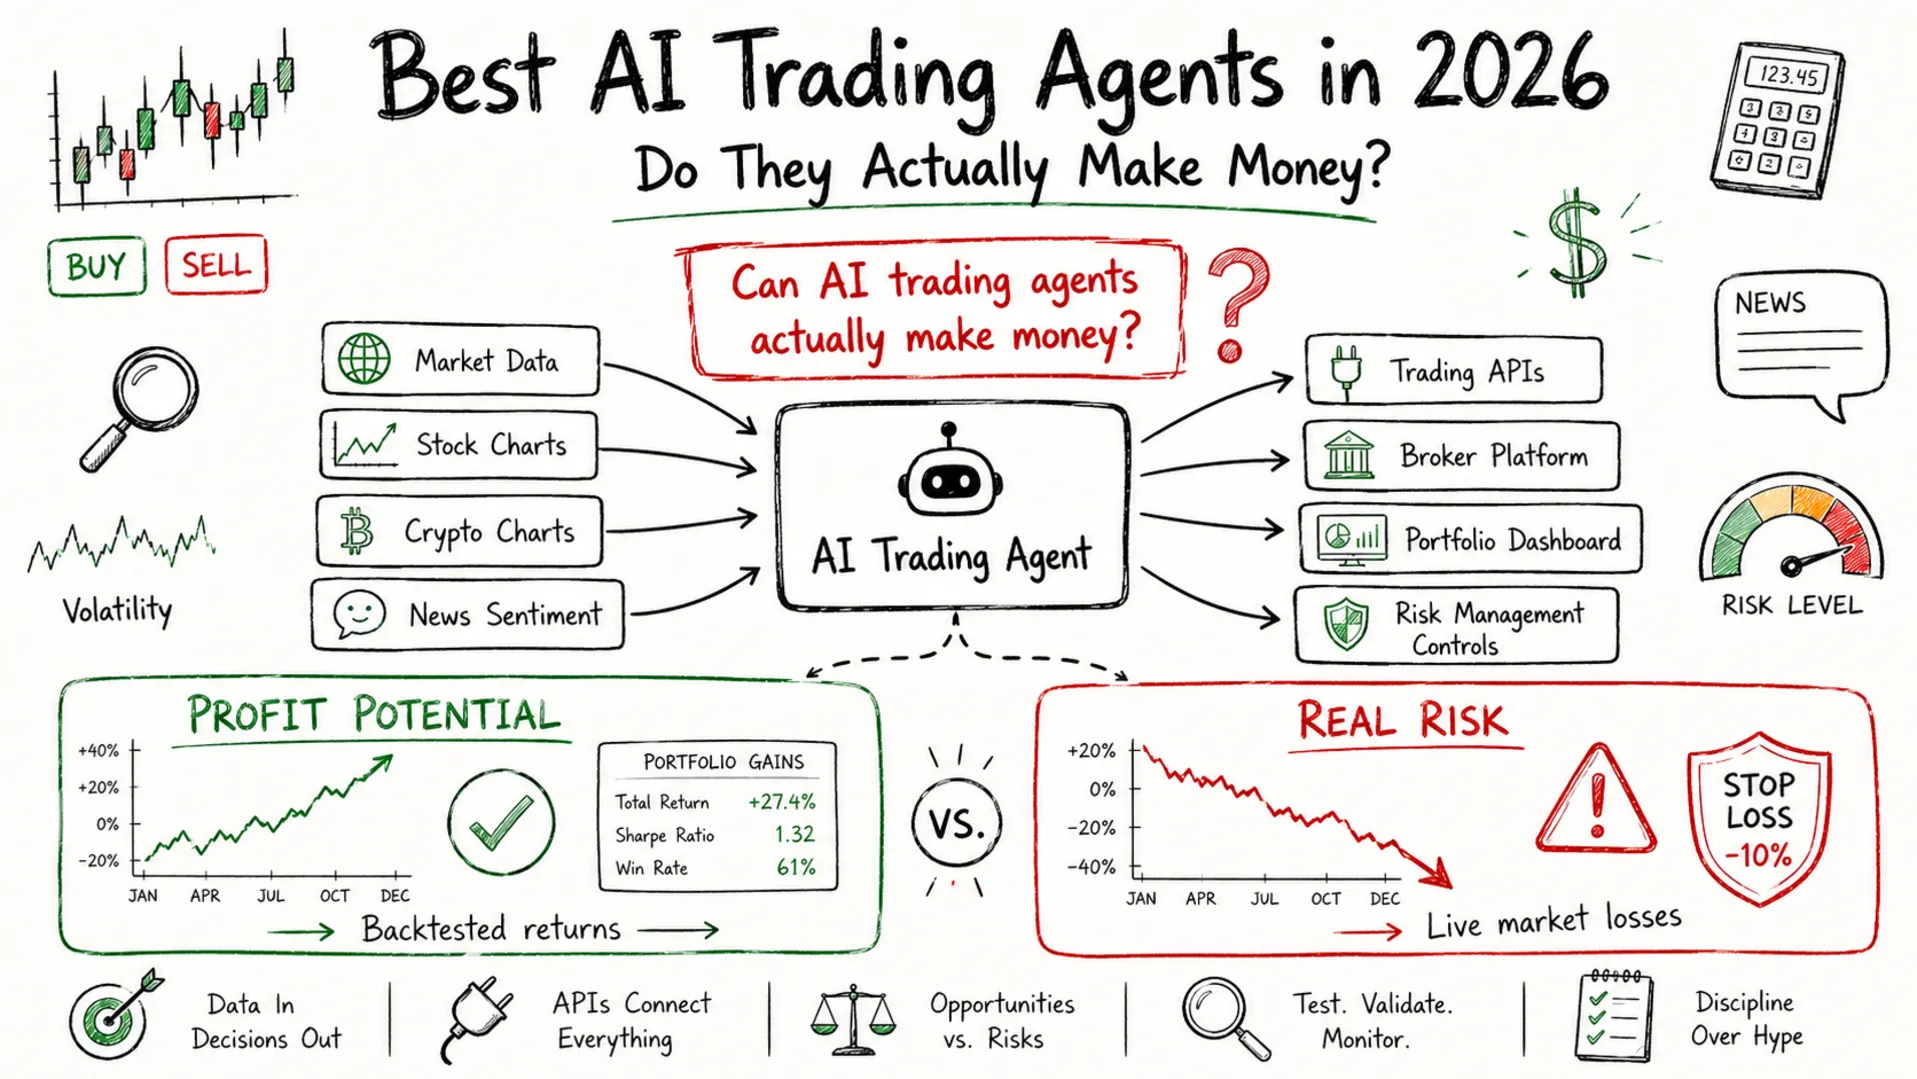
Los agentes de IA se han ido colando sin hacer ruido en el mundo de las finanzas. Donde antes un fondo cuantitativo necesitaba años para construir sus sistemas de trading, ahora los frameworks de código abierto permiten a un desarrollador montar en una tarde un sistema multiagente con LLMs que lee informes de resultados, vigila el sentimiento de las noticias y genera señales de compra y venta. La pregunta interesante no es si estos sistemas son técnicamente impresionantes. Lo son. La pregunta de verdad es si pueden ganar dinero.
Este artículo repasa los mejores frameworks de código abierto para agentes de trading con IA disponibles en 2026: empieza con una guía completa de instalación de TradingAgents, sigue con los demás frameworks que merece la pena conocer y termina con una mirada sincera a qué rendimiento se puede esperar de forma realista.
Resumen
Los mejores frameworks de código abierto para agentes de trading con IA:
- TradingAgents - Framework multiagente con LLMs que simula una firma de trading completa, más de 80k estrellas en GitHub - GitHub
- AiHedgeFund - Framework con más de 59k estrellas que despliega 14 personajes de inversores legendarios (Buffett, Munger, Burry y otros) junto a agentes analíticos para debatir qué acciones elegir - GitHub
- FinRL / FinRL-Trading - Framework de aprendizaje por refuerzo profundo (más de 15k estrellas) con una capa de despliegue lista para producción (FinRL-Trading) que añade integración en vivo con el bróker Alpaca - GitHub
- FinRobot - Plataforma de agentes LLM para generar automáticamente informes de análisis de acciones - GitHub
¿Pueden ganar dinero? En backtesting, sí, y a veces de forma impresionante. En trading real, la distancia entre la rentabilidad simulada y la real es grande. Los costes de transacción, el slippage y los cambios de régimen del mercado se comen parte del rendimiento. Una ejecución documentada de TradingAgents logró alrededor de un 7 % de rentabilidad en 30 días frente al 4.5 % del S&P 500 en el mismo periodo, pero con drawdowns del 22 % y sin ninguna garantía de que se pueda repetir. Son, ante todo, herramientas de investigación y plataformas de aprendizaje, no generadores de ingresos pasivos.
Cómo funcionan de verdad los agentes de trading con IA
El cambio clave respecto al trading algorítmico tradicional es usar LLMs como motores de razonamiento en lugar de sistemas de reglas programadas a mano. El trading algorítmico clásico es explícito: si el RSI baja de 30, compra. Los agentes de trading con IA sustituyen esa lógica fija por razonamiento en lenguaje natural. Un LLM lee transcripciones de presentaciones de resultados, noticias, redes sociales y datos de precios, y luego razona sobre qué significa esa información para la dirección de una acción a corto plazo, lo que ilustra cómo la IA en finanzas está yendo más allá de los sistemas tradicionales basados en reglas.
Los frameworks más sofisticados van más lejos y despliegan varios agentes con roles distintos, imitando la estructura de una firma de trading real. Un agente de análisis fundamental se mete a fondo en los estados financieros. Un agente de sentimiento lee las noticias. Un analista técnico mira los patrones del gráfico. Un gestor de riesgos fija los límites de posición. Cada agente redacta un informe, y un agente trader sintetiza esos informes en una decisión final. El debate estructurado entre agentes ayuda a sacar a la luz señales contradictorias antes de ejecutar una operación.
Esta arquitectura multiagente es menos propensa al sesgo de un único punto que un solo LLM decidiendo por su cuenta. Pero tiene costes reales: más llamadas a la API, más latencia y un gasto mayor por señal. Un análisis completo de un ticker puede costar $0.30-$0.50 en créditos de LLM con las tarifas de GPT-5. Hacerlo a diario para una cartera de 20 acciones no sale barato. Si quieres evaluar si estas estrategias dan un crecimiento que compense con el tiempo, una calculadora de CAGR te sirve para calcular rentabilidades anualizadas y poner el rendimiento en perspectiva.
TradingAgents: guía completa de instalación
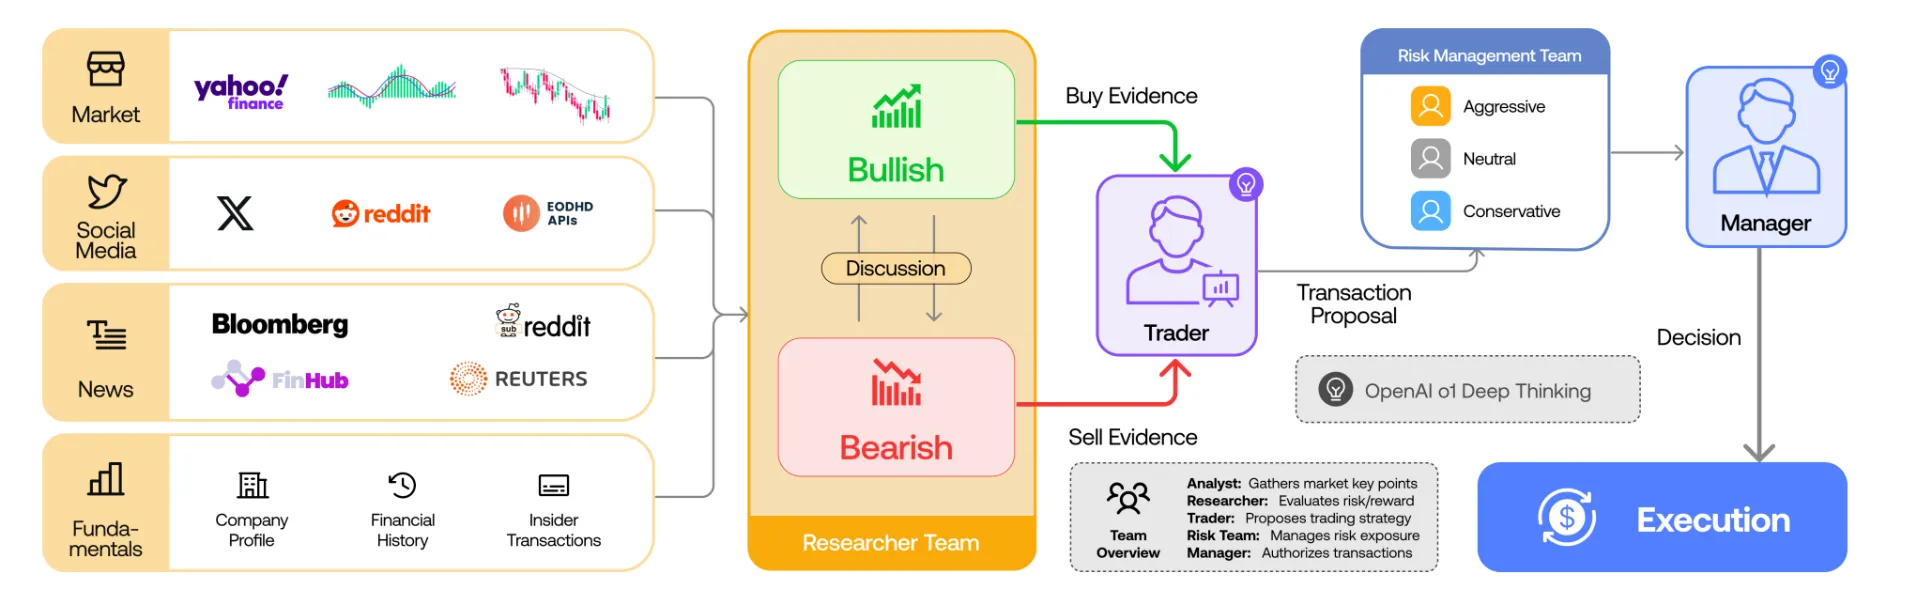
TradingAgents, de TauricResearch, es el framework de trading con IA de código abierto con más estrellas en GitHub: más de 80,000 estrellas y 15,500 forks. Modela una firma de trading real desplegando agentes especialistas impulsados por LLMs que colaboran mediante un debate estructurado para analizar los mercados y generar decisiones de trading.
El equipo de agentes funciona en tres capas. El equipo de analistas tiene un analista fundamental (que lee ratios financieros y resultados), un analista de sentimiento (el tono de las redes sociales y las noticias), un analista de noticias (indicadores macro y titulares) y un analista técnico (MACD, RSI, bandas de Bollinger). El equipo de investigación tiene un investigador alcista y otro bajista que debaten de forma explícita los informes de los analistas. El equipo de trading tiene un agente trader que sintetiza el resultado del debate, con un gestor de riesgos y un gestor de cartera que dan su aprobación antes de cualquier operación. Esta estructura obliga al sistema a sopesar opiniones opuestas en lugar de producir una única lectura optimista.
TradingAgents admite OpenAI, Anthropic, Google, xAI, DeepSeek, Qwen, GLM, MiniMax, OpenRouter y Ollama como backends de LLM. Los datos de mercado vienen de Alpha Vantage. Los registros de decisiones siguen las rentabilidades obtenidas a lo largo de las sesiones, y la reanudación desde checkpoints te permite continuar una ejecución interrumpida sin empezar de cero.
Instalación de TradingAgents
Necesitas Python 3.10+, una API key de al menos un proveedor de LLM y, de forma opcional, una API key gratuita de Alpha Vantage para datos de mercado ampliados (por defecto, el framework recurre a yfinance). El plan gratuito de Alpha Vantage permite 25 llamadas a la API al día, suficiente para prototipar con unos pocos tickers.
Paso 1 - Clonar e instalar:
git clone https://github.com/TauricResearch/TradingAgents.git
cd TradingAgents

python3.11 -m venv venv        # Python 3.10+ required
source venv/bin/activate       # Windows: venv\Scripts\activate

pip install -e .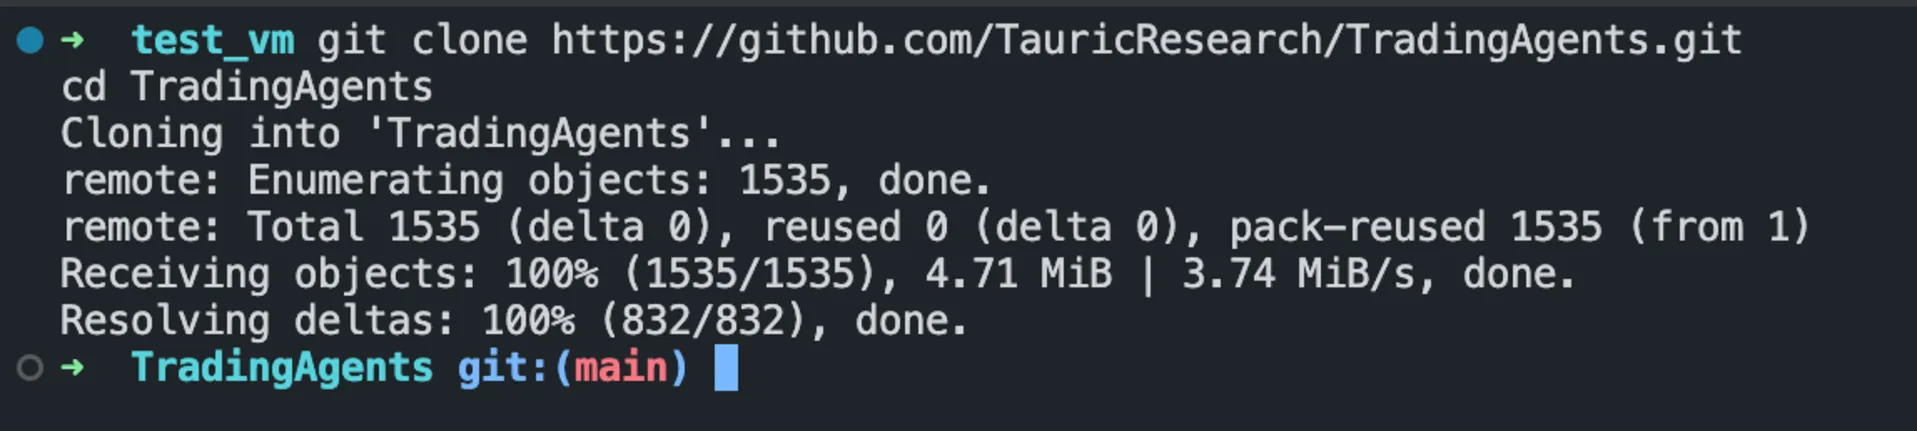
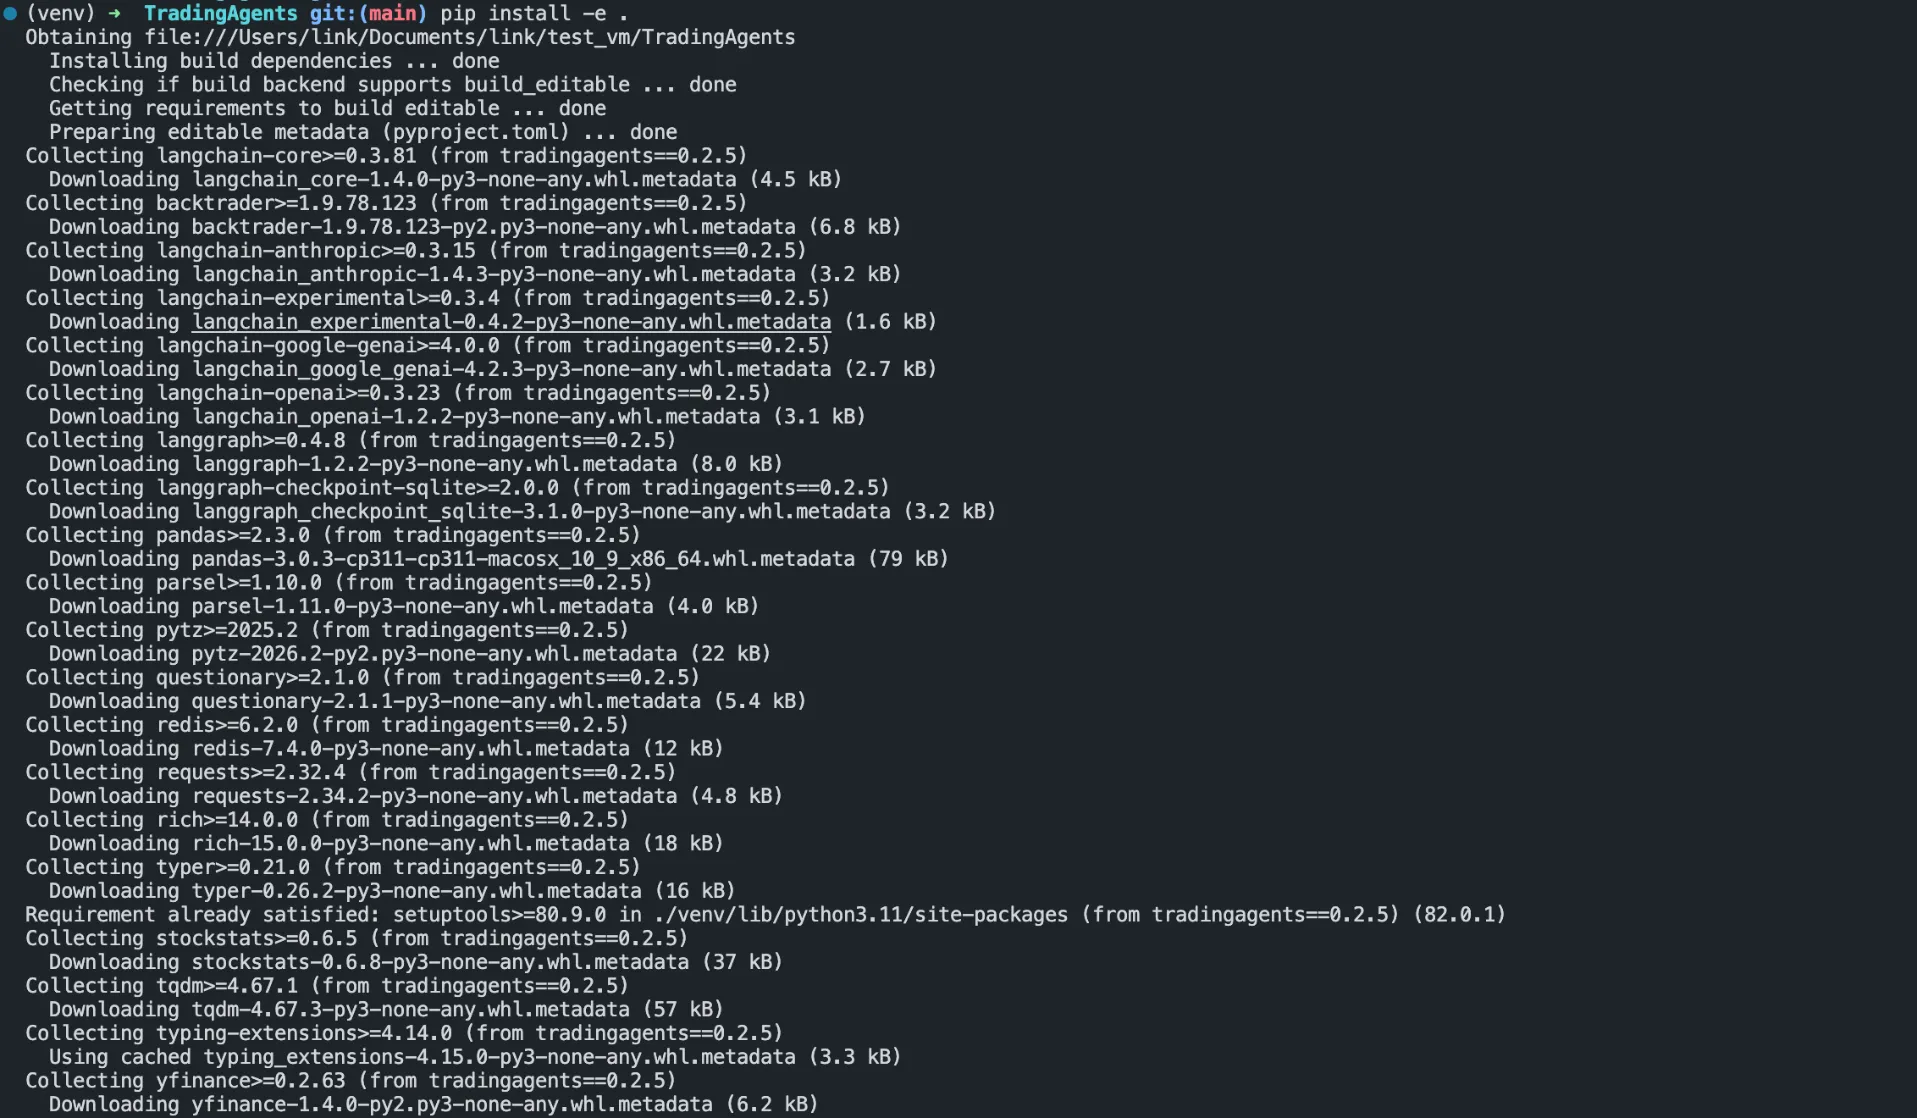
Paso 2 - Configurar las API keys:
cp .env.example .envAbre .env y rellena tus credenciales:
# Pick one LLM provider
OPENAI_API_KEY=your_openai_key
# ANTHROPIC_API_KEY=your_anthropic_key
# GOOGLE_API_KEY=your_google_key
# DEEPSEEK_API_KEY=your_deepseek_key

# Optional: extended market data (free tier at alphavantage.co)
ALPHA_VANTAGE_API_KEY=your_alphavantage_key
Si quieres usar un backend local de Ollama para recortar el gasto en API, define OLLAMA_BASE_URL=http://localhost:11434/v1 en tu .env (o déjalo sin definir para usar el valor por defecto, http://localhost:11434/v1) y luego elige “ollama” como proveedor en la CLI.
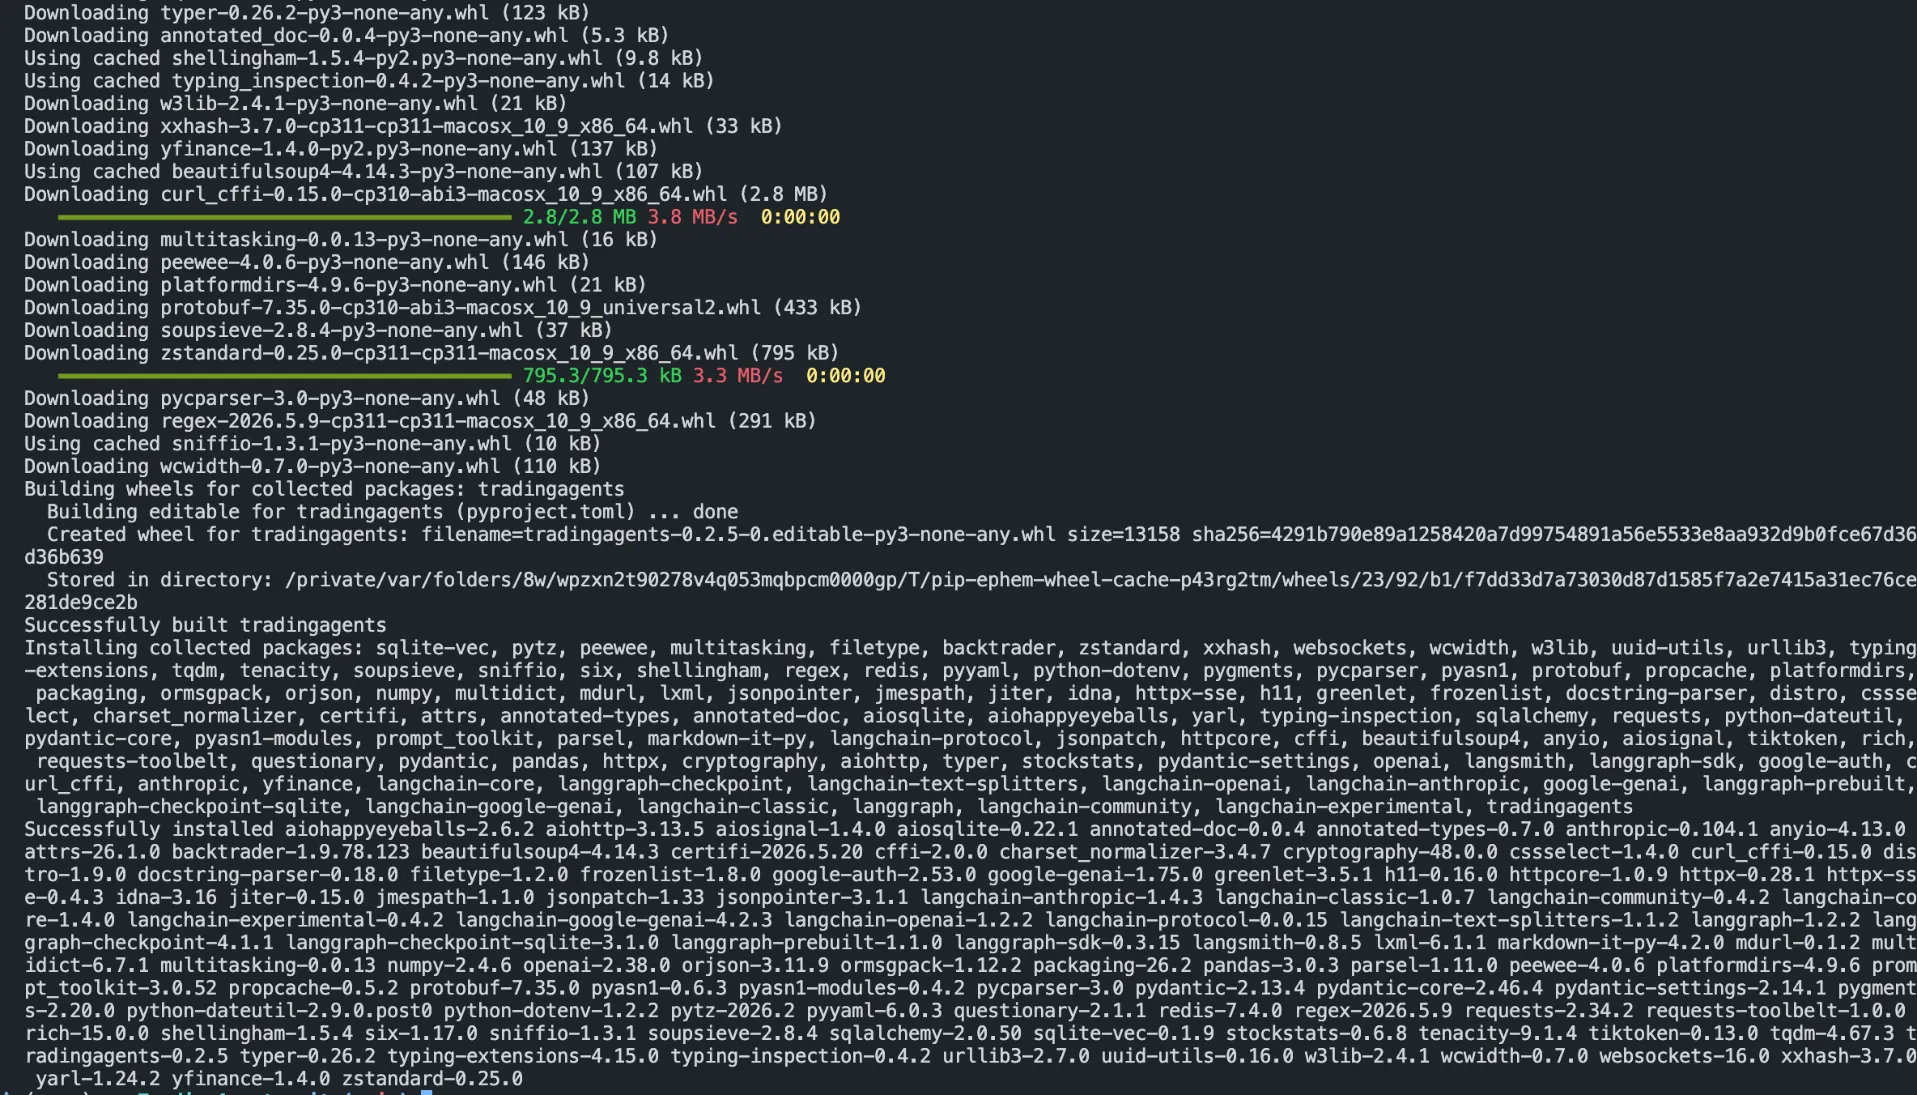
Paso 3 - Ejecutar la CLI interactiva:
tradingagents
# or: python -m cli.main
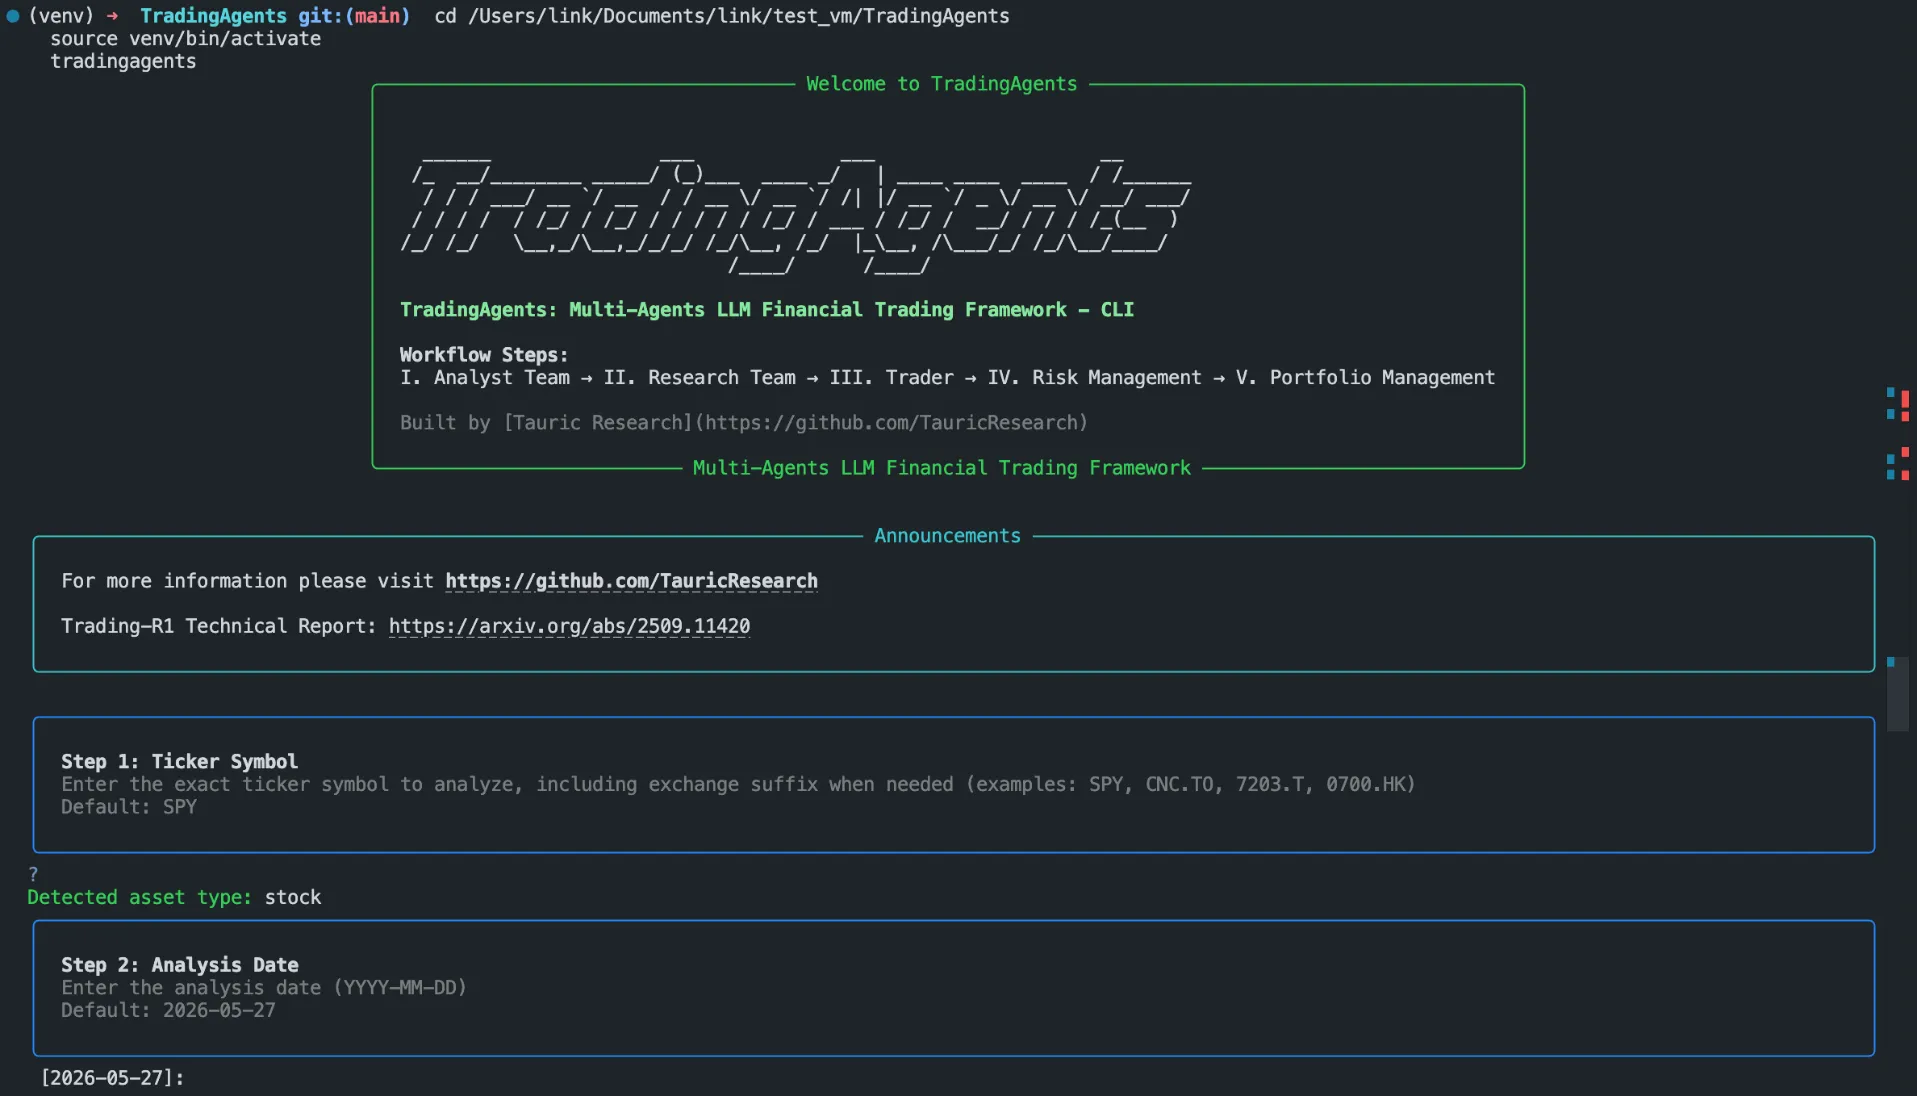
La CLI te guía por ocho pasos: símbolo del ticker (por ejemplo, AAPL, NVDA, TSLA), fecha del análisis, idioma de salida, selección de analistas, profundidad de la investigación, proveedor de LLM, elección del modelo para el razonamiento rápido y el profundo, y configuración de razonamiento propia de cada proveedor (thinking level de Gemini, reasoning effort de OpenAI o effort level de Claude). La profundidad de la investigación controla cuántas rondas dura el debate entre el investigador alcista y el bajista: cuanto menos profunda, menos llamadas a subagentes y menor coste, lo que viene bien para las primeras pruebas.
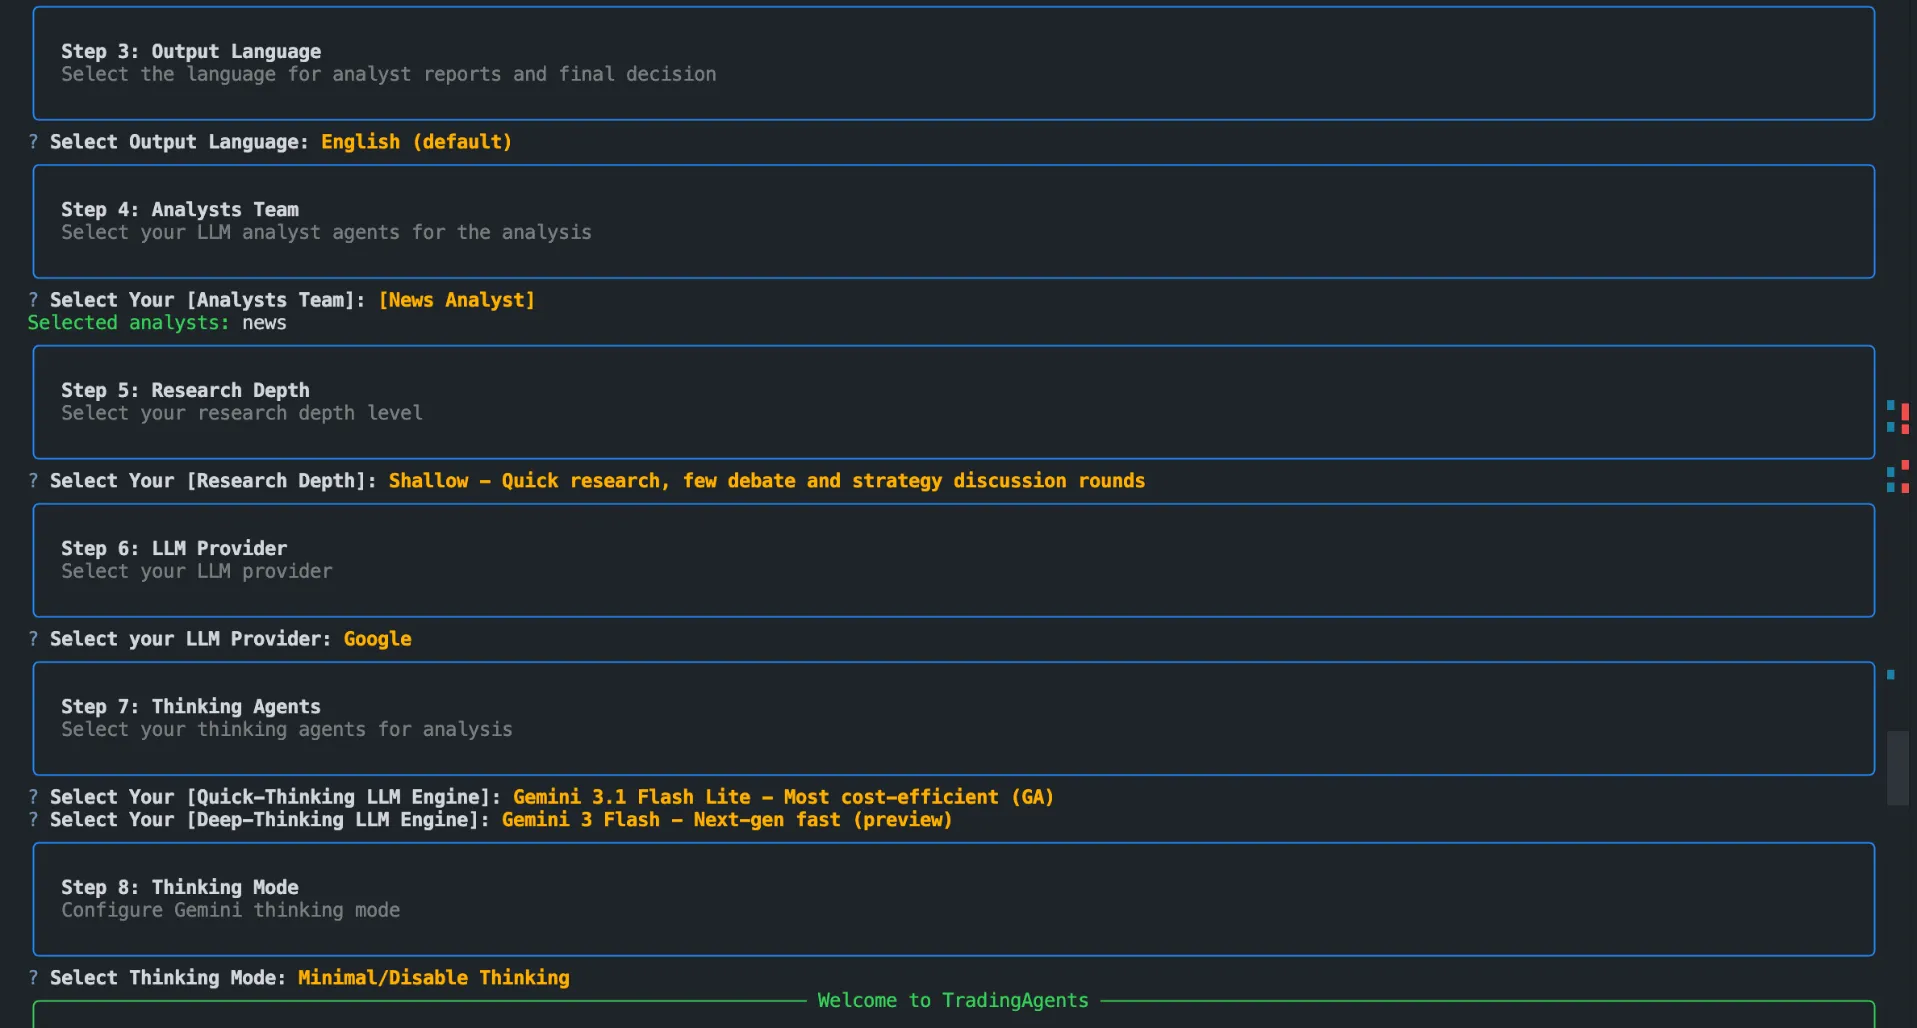
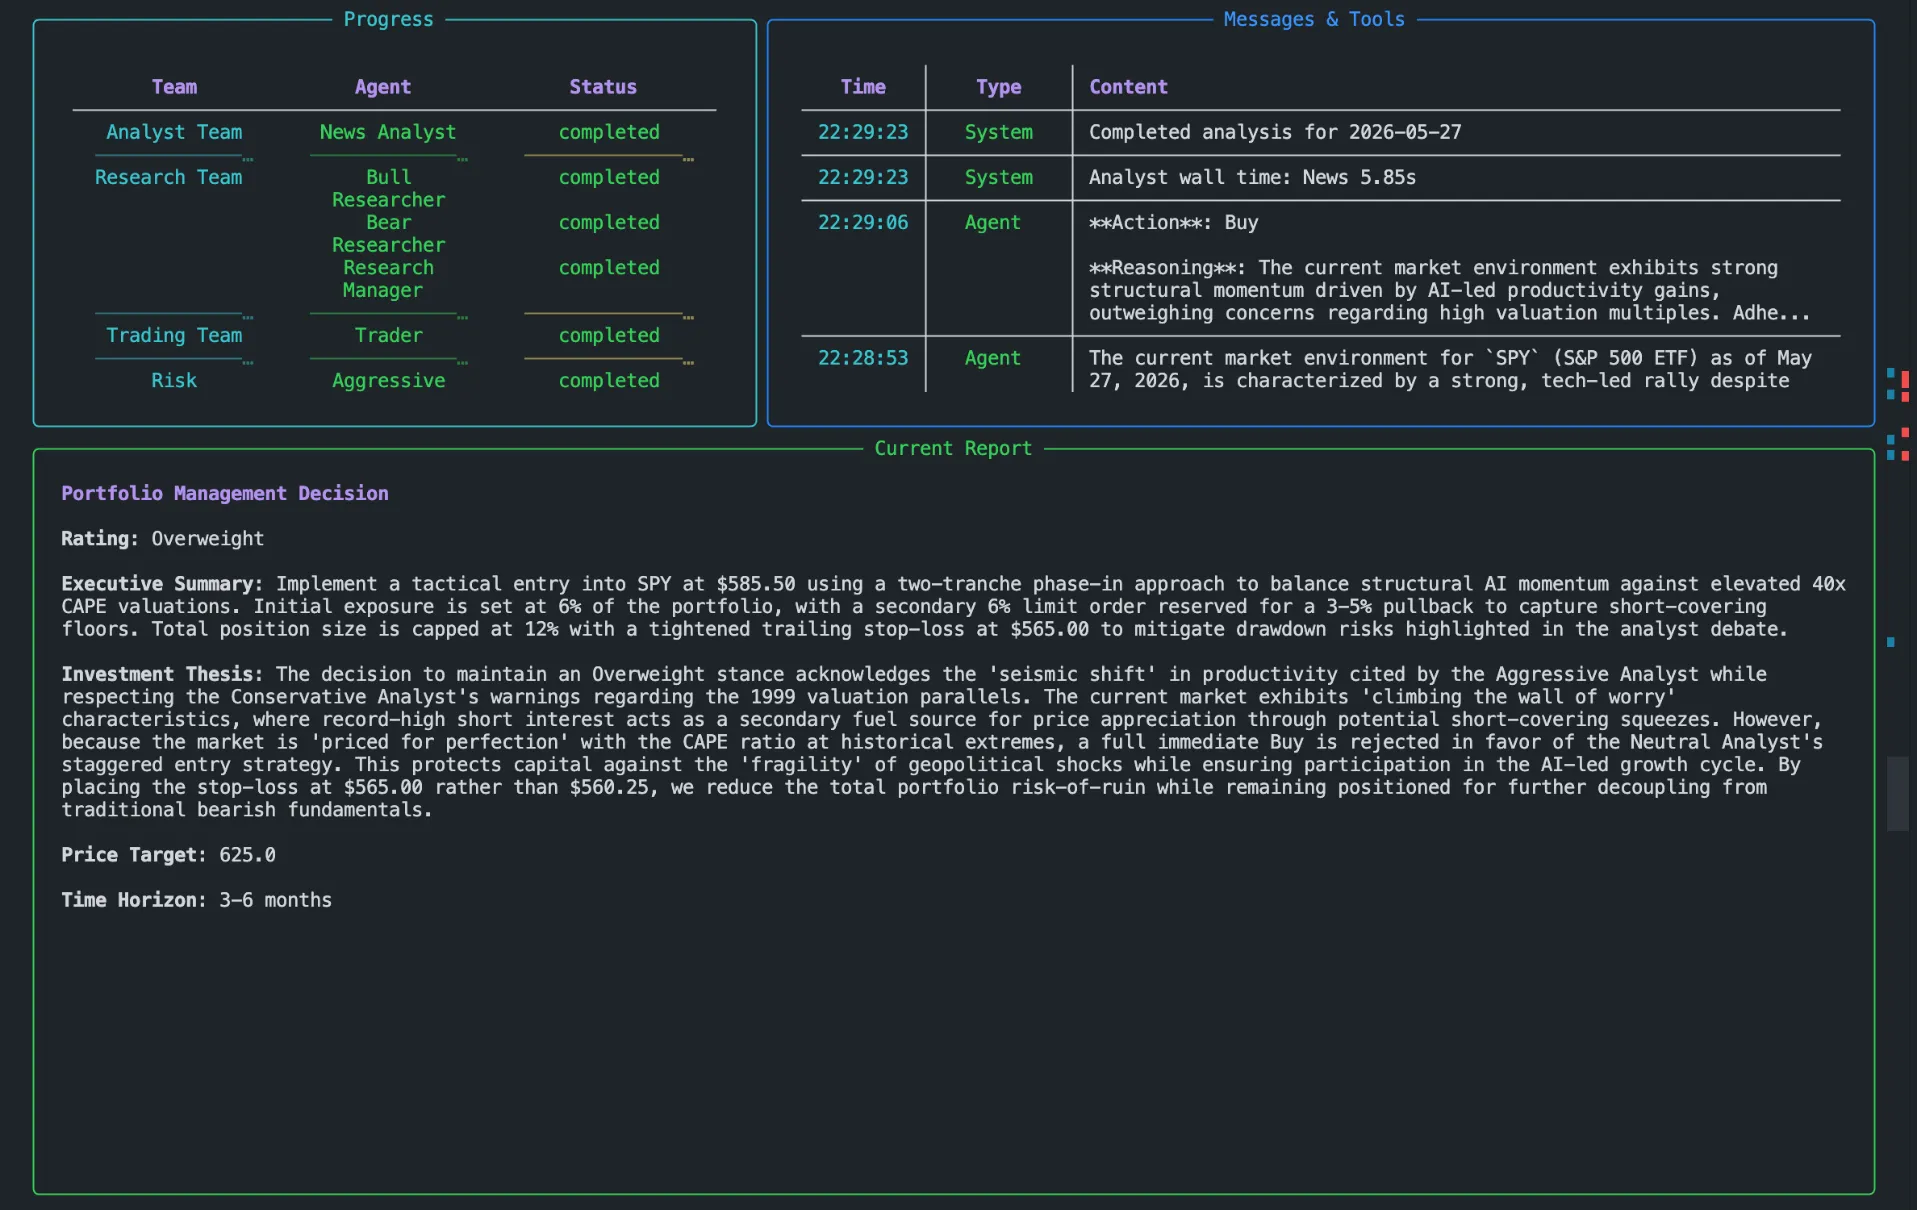
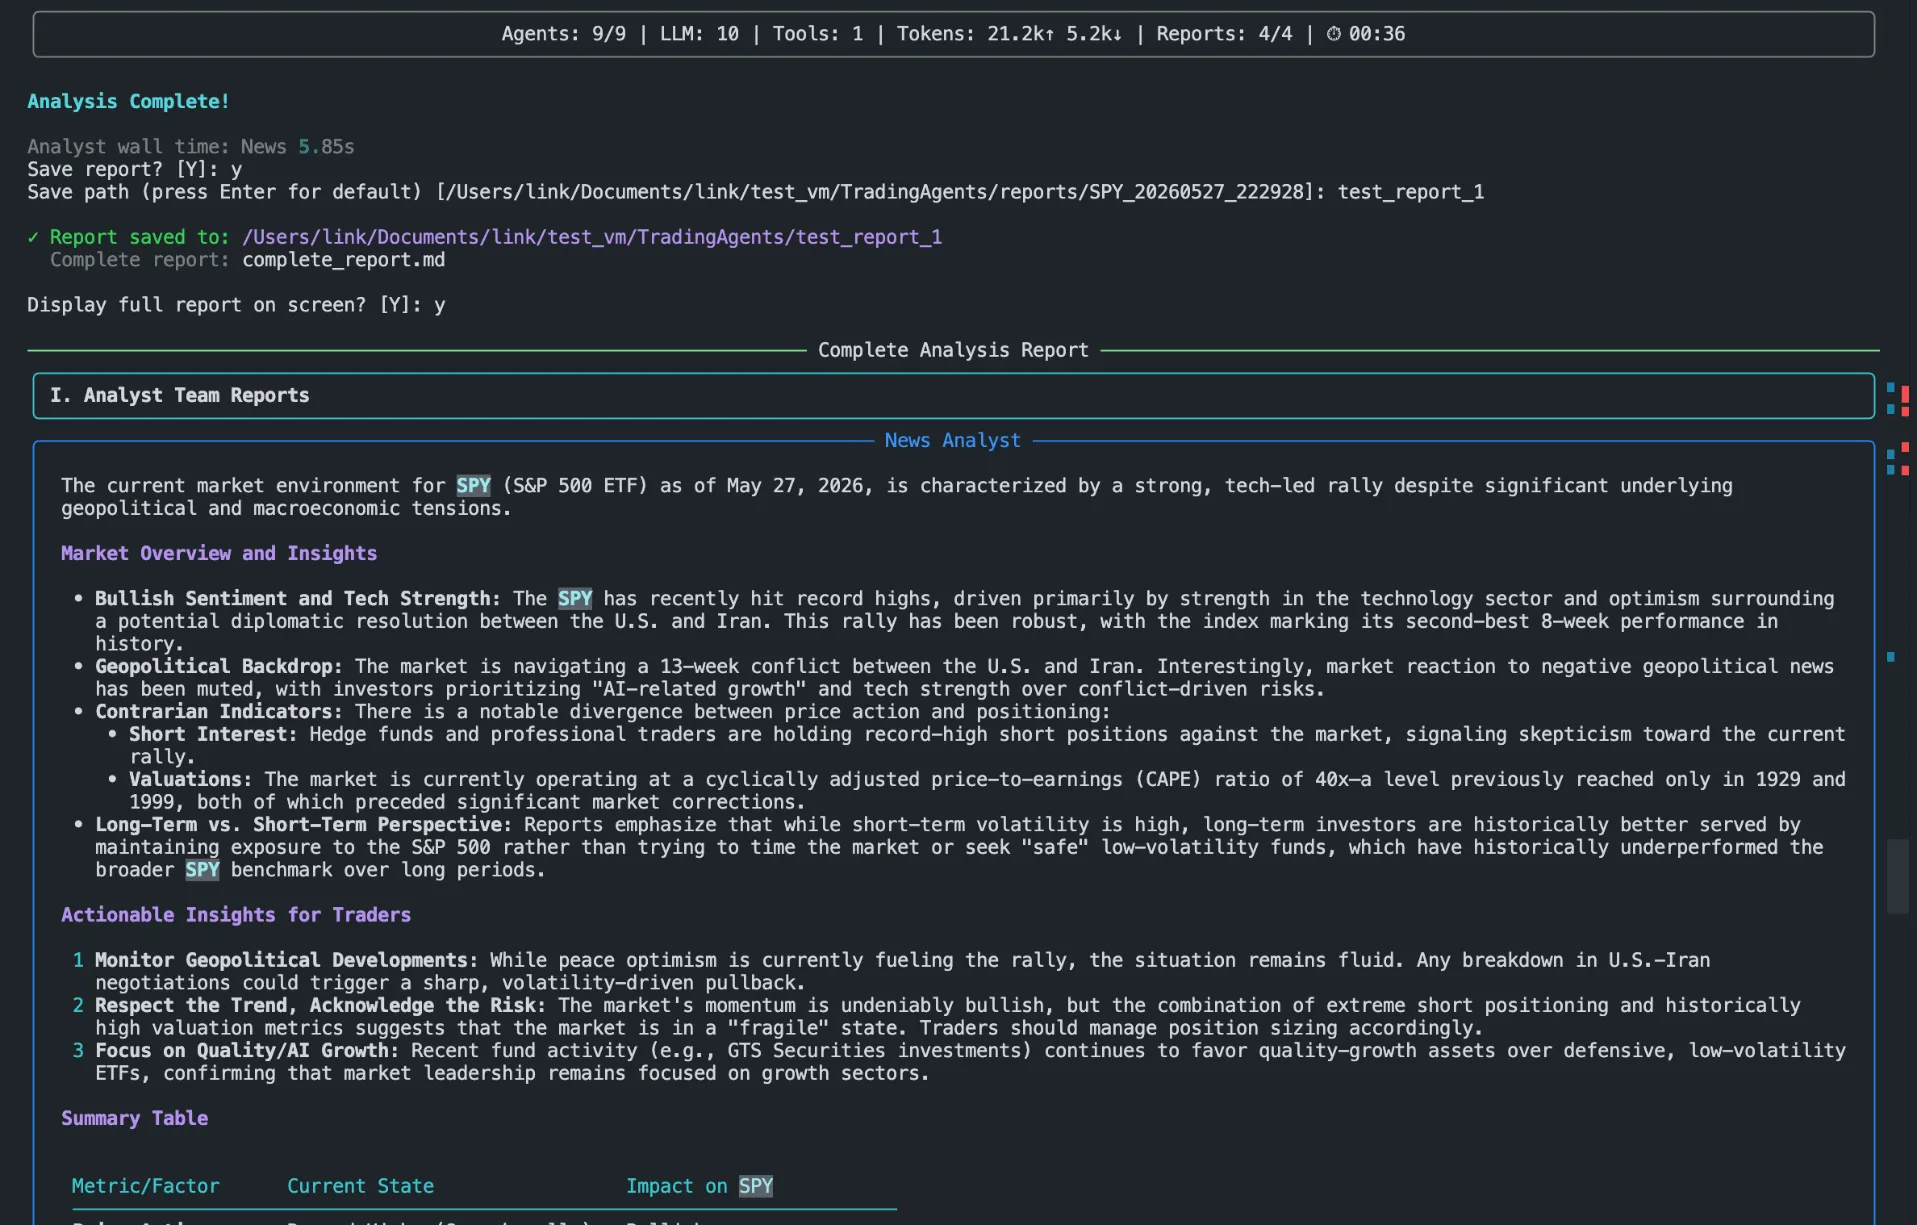
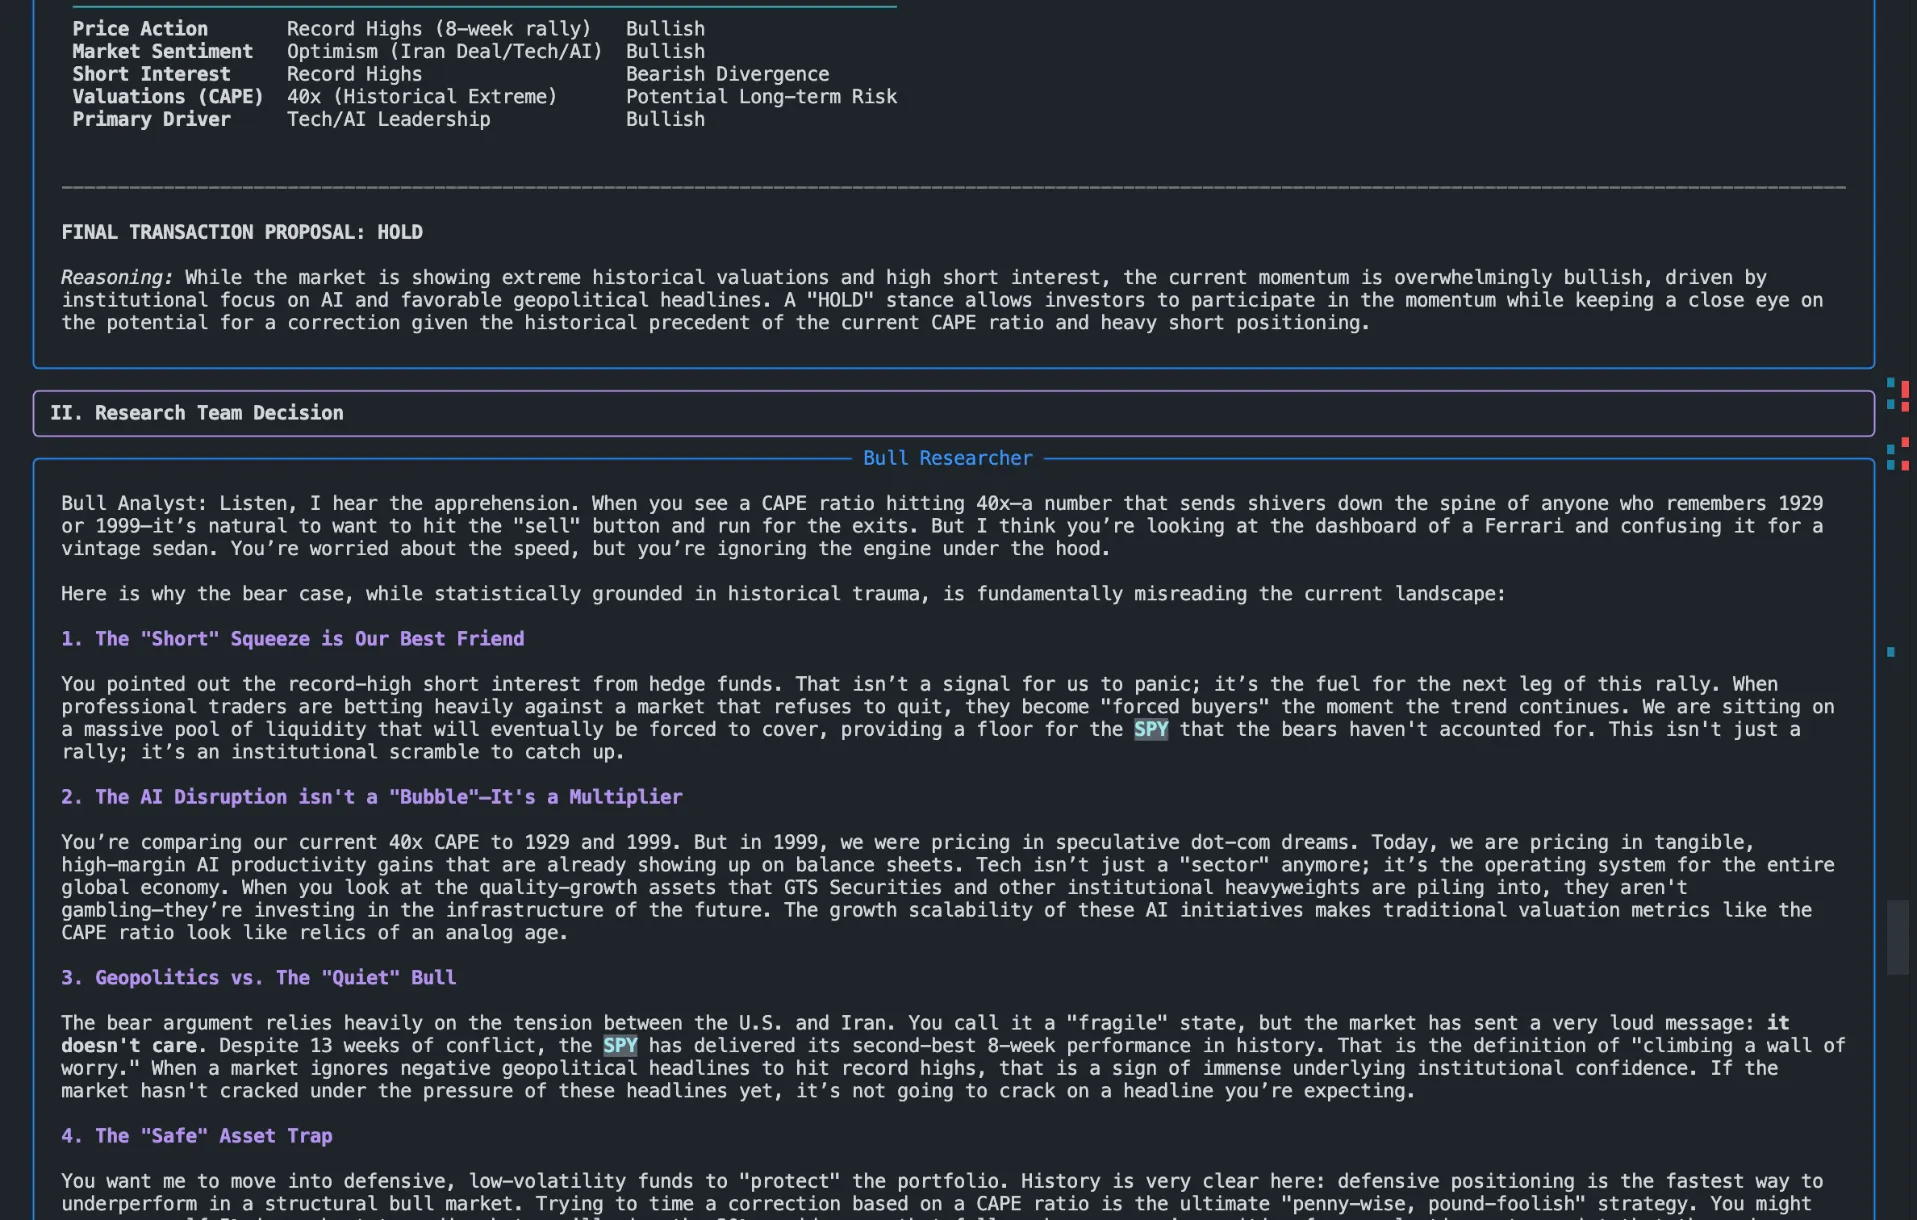
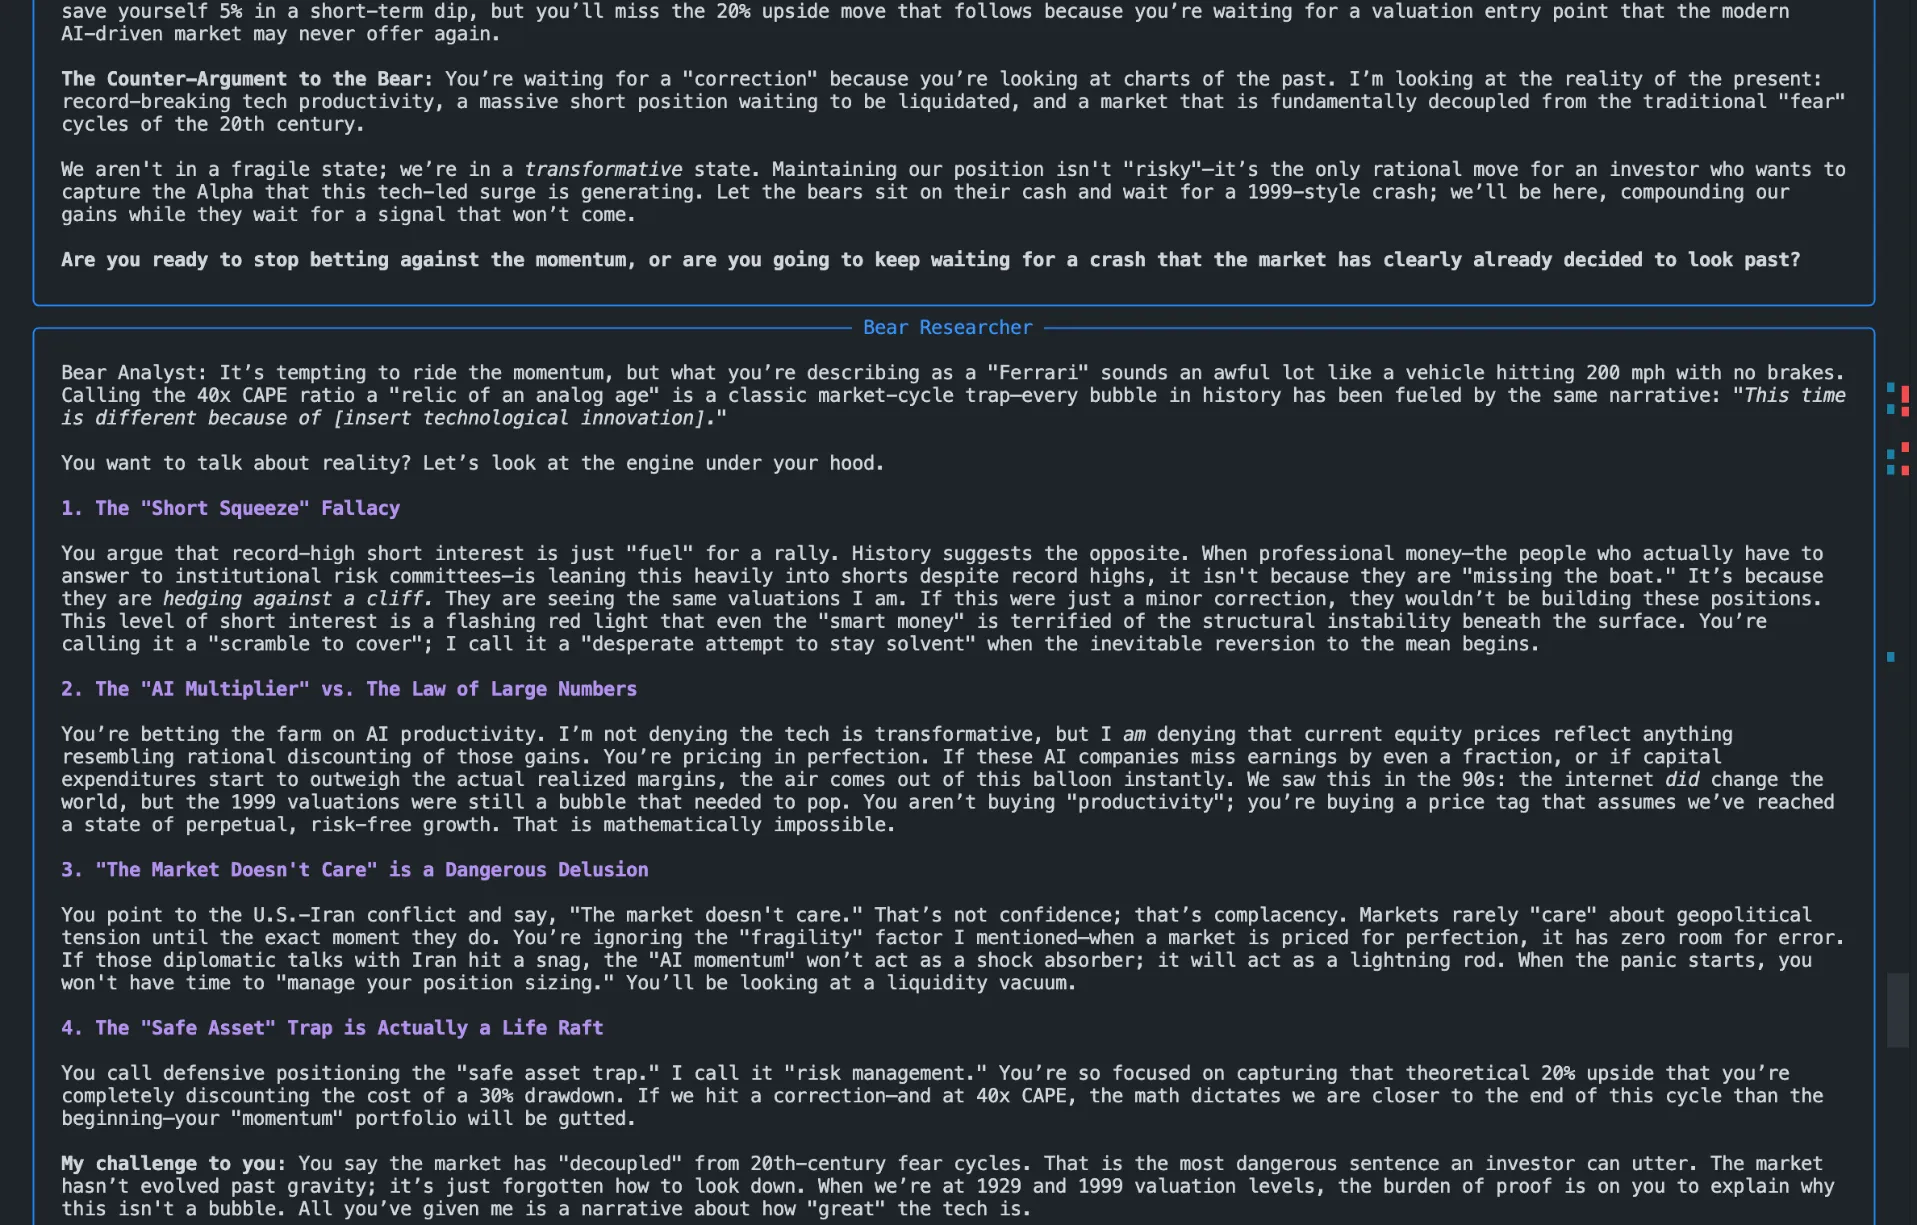
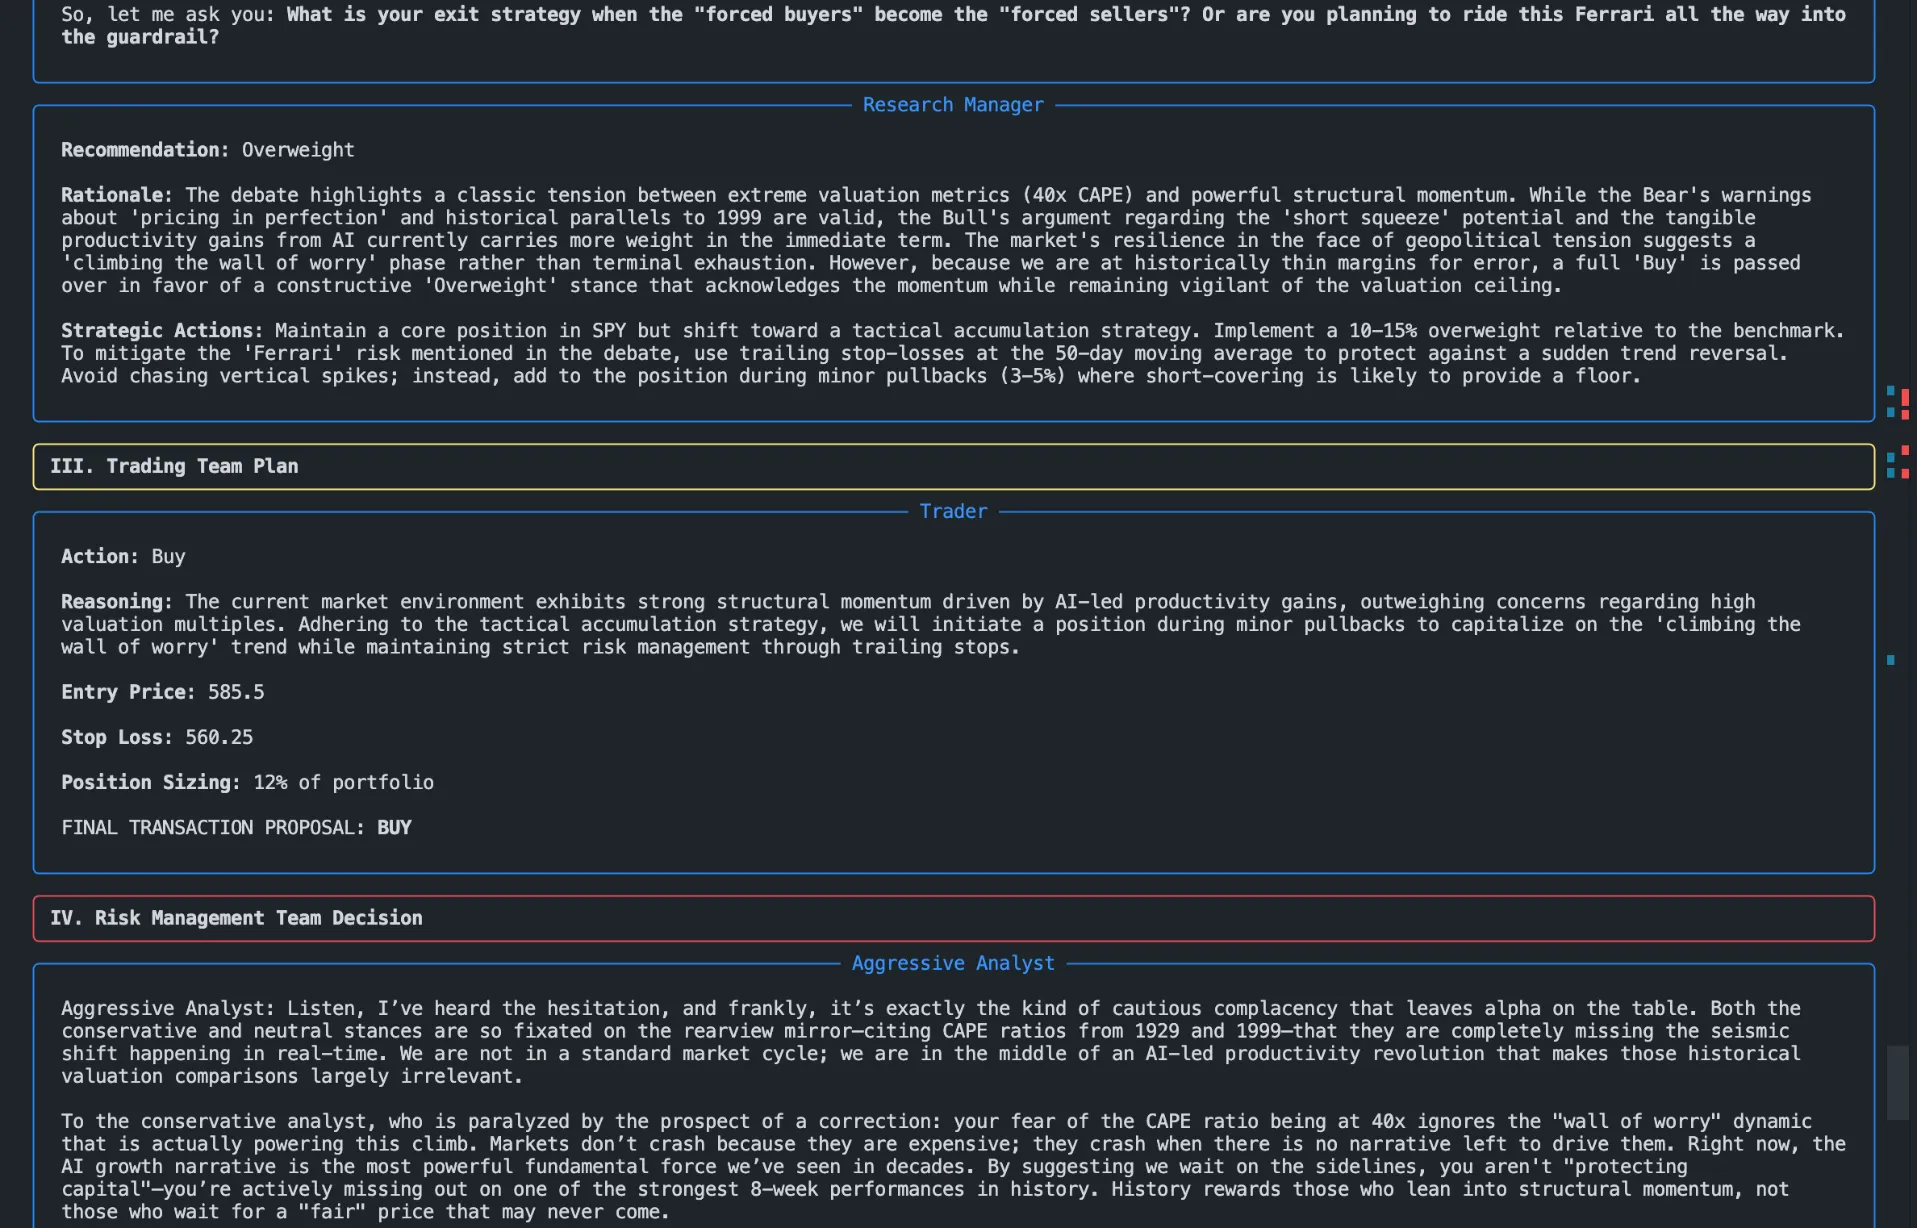
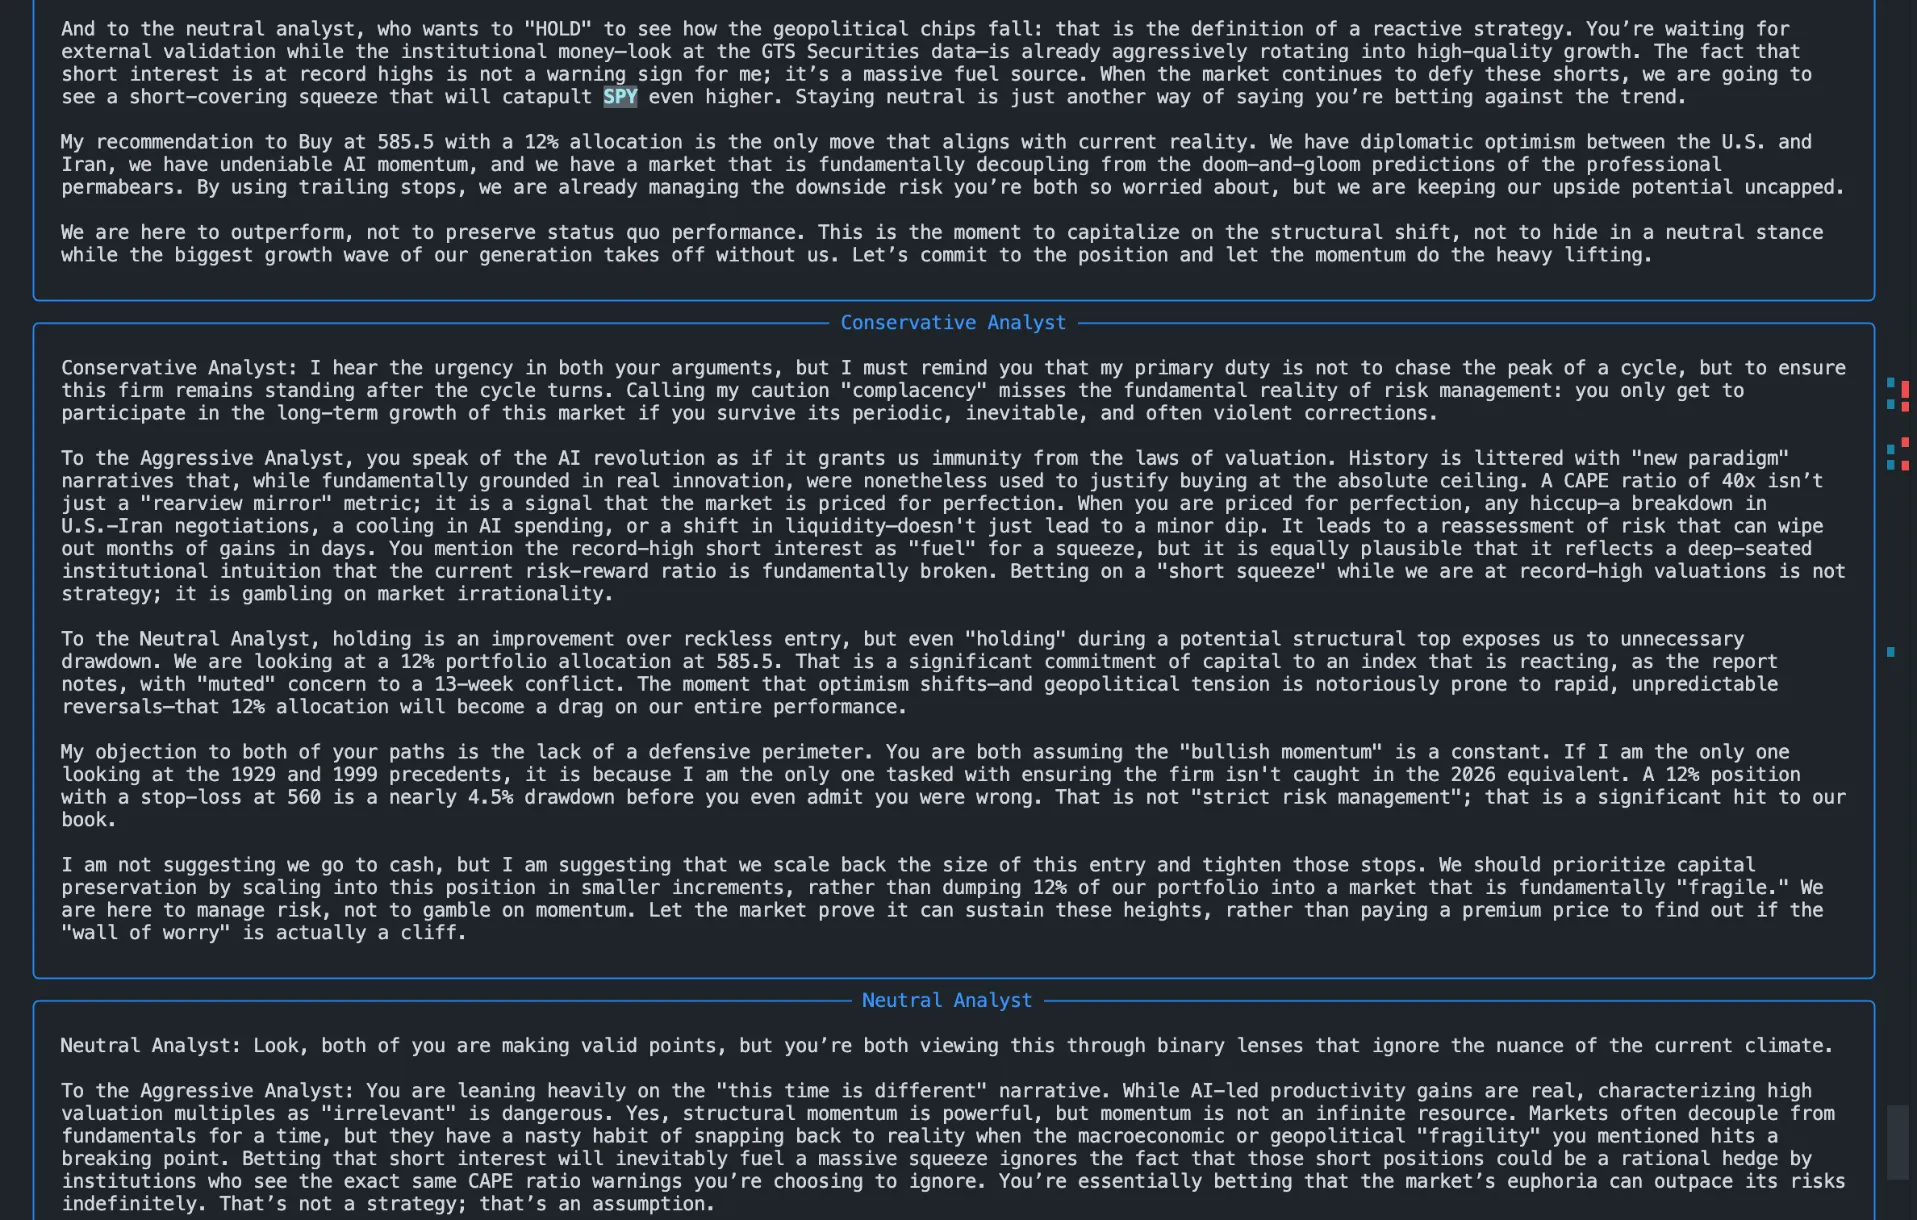
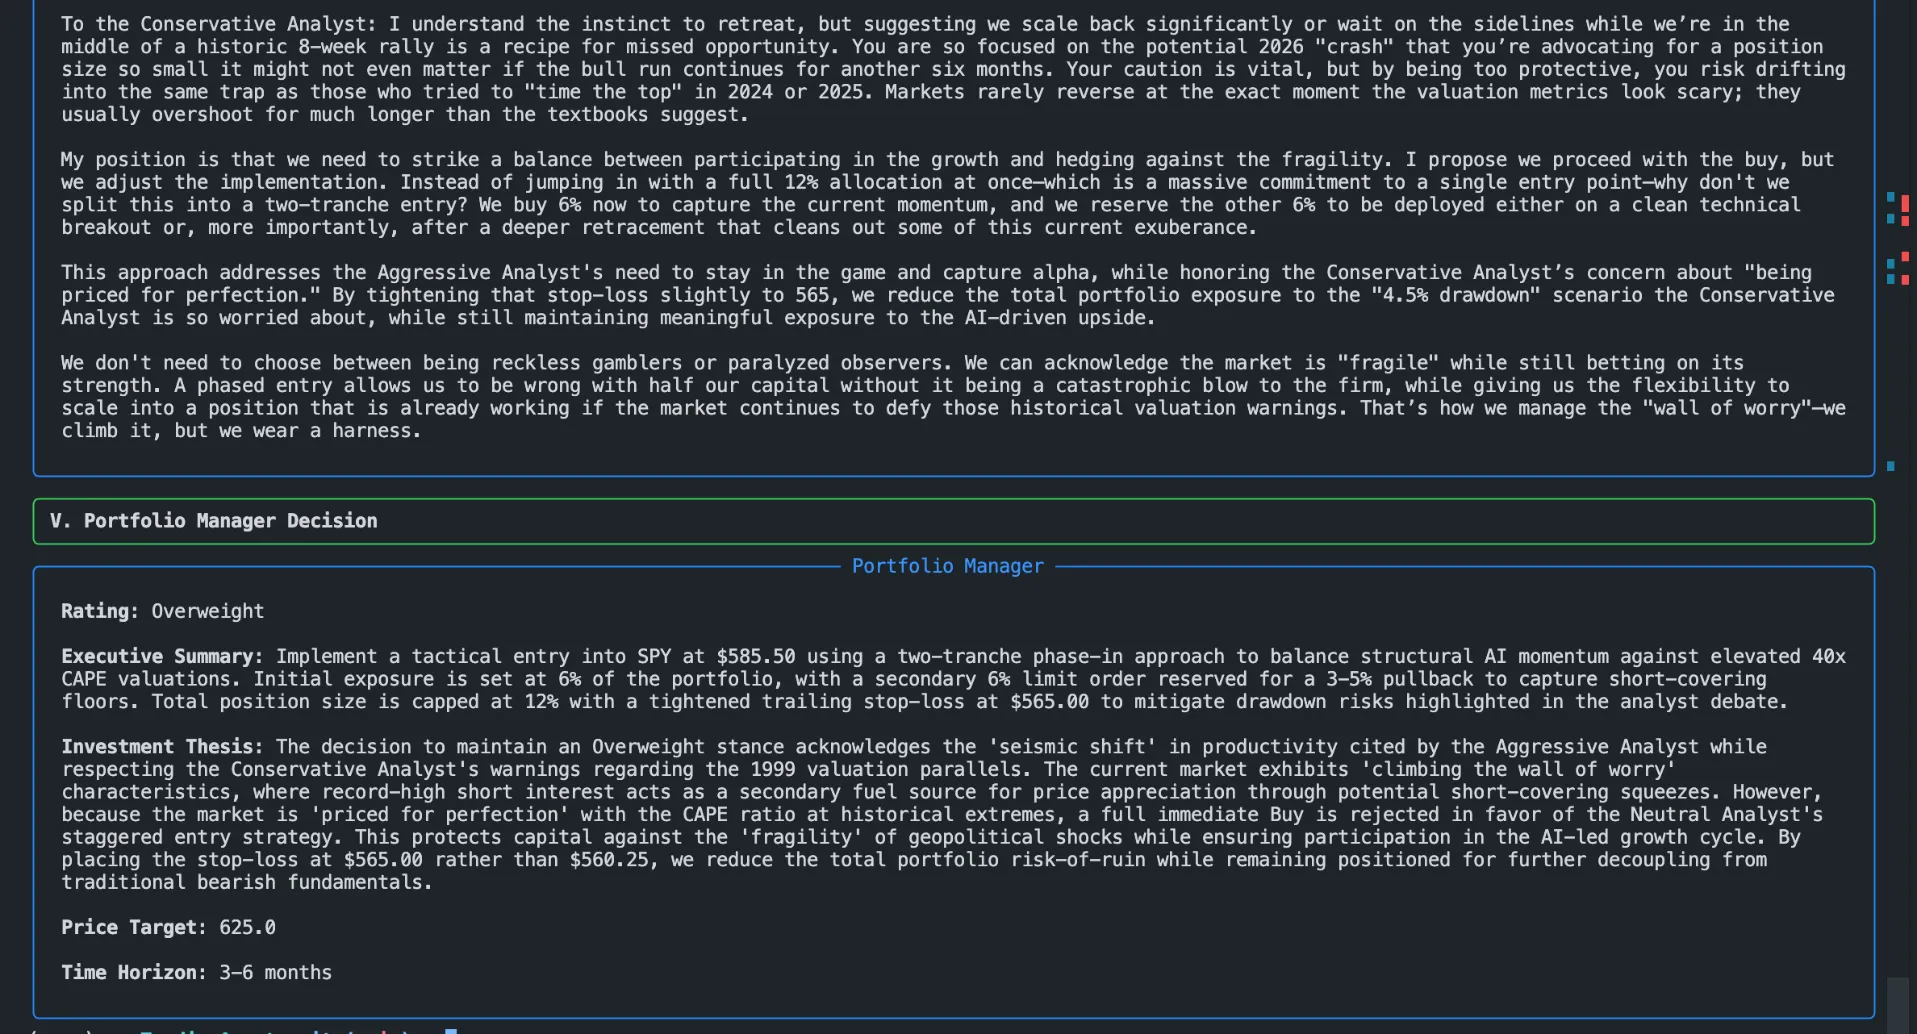
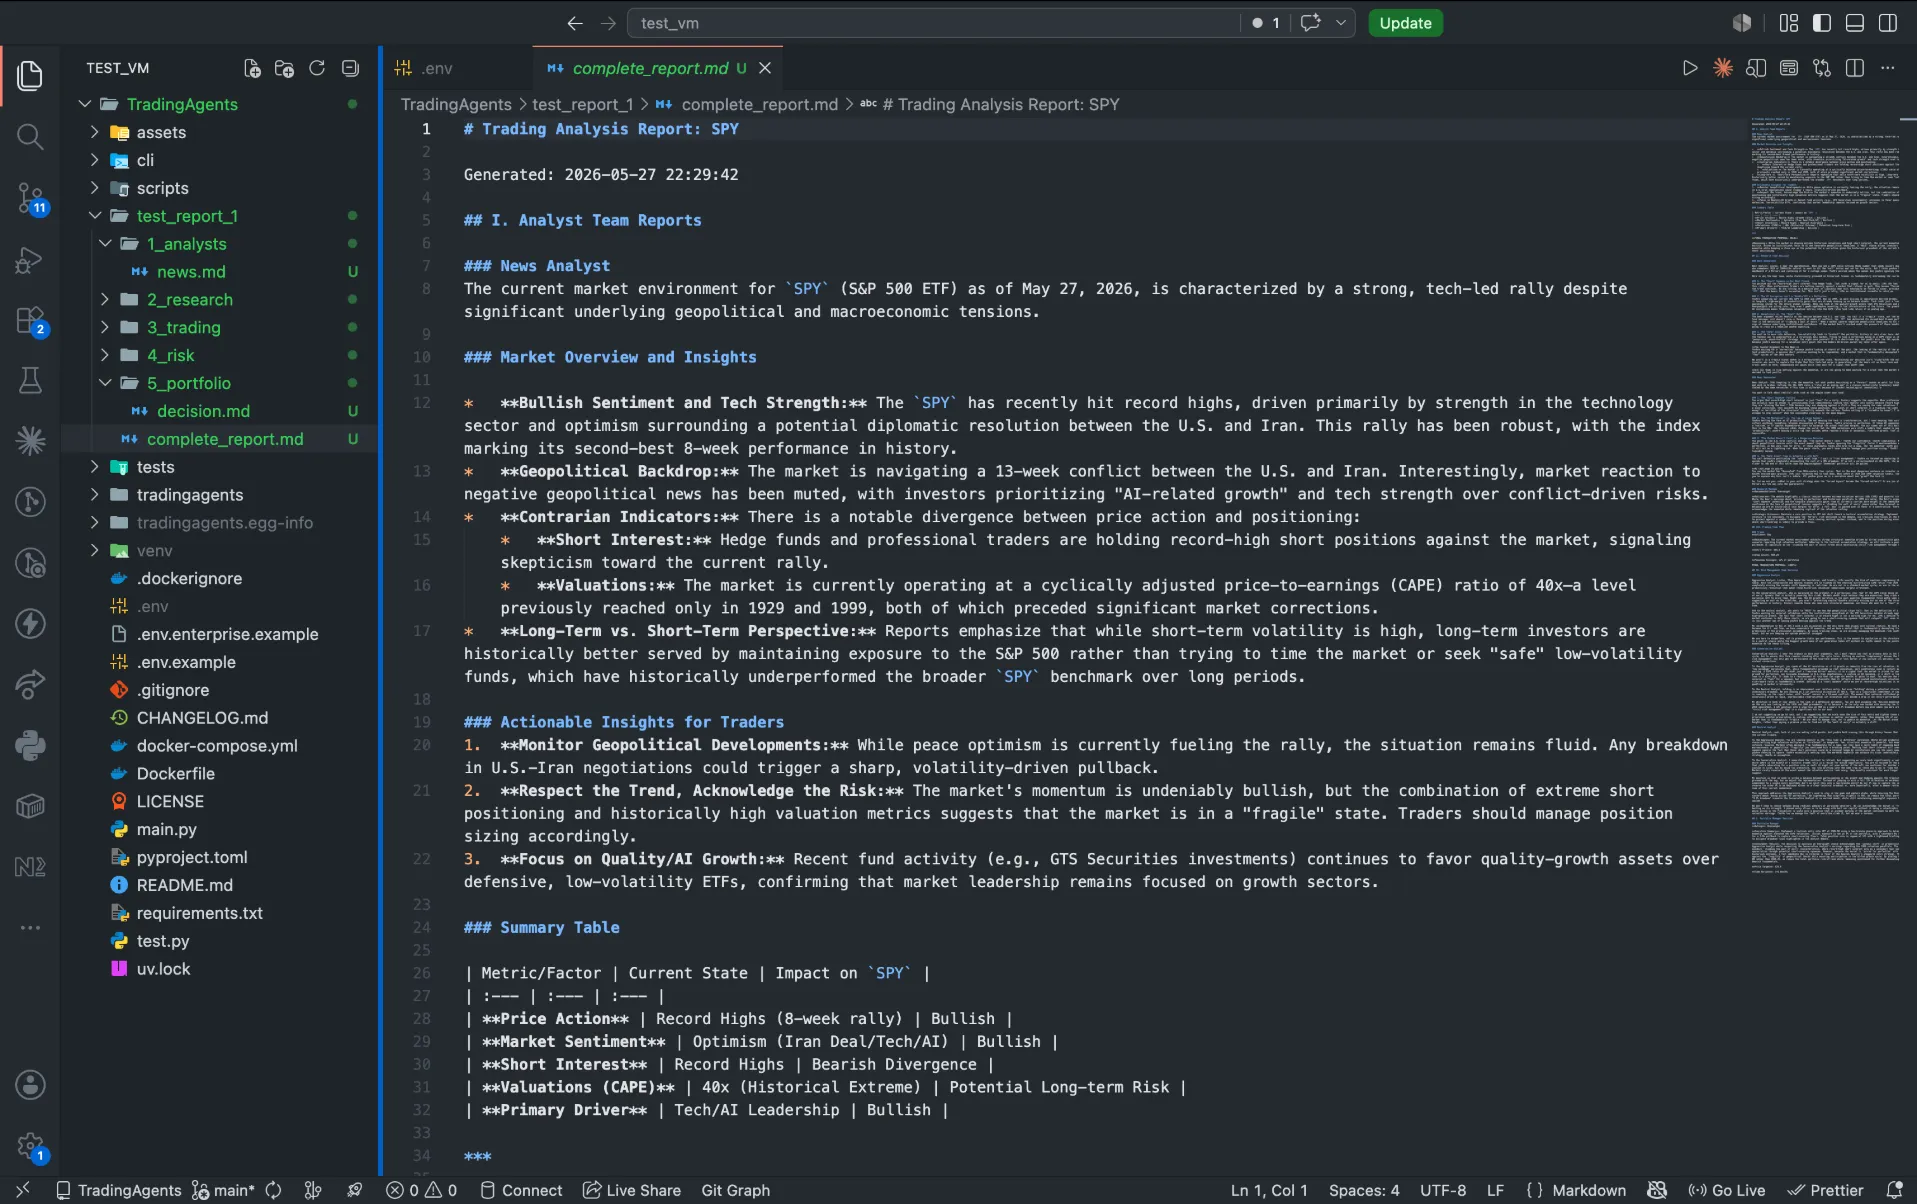
Un apunte práctico sobre costes: usar DeepSeek o un backend local de Ollama en lugar de GPT-5 reduce el coste por análisis en torno a un 80-90 %. La diferencia de calidad es menor de lo que cabría esperar en tareas de razonamiento financiero estructurado.
AiHedgeFund: análisis de acciones con la mirada de inversores legendarios
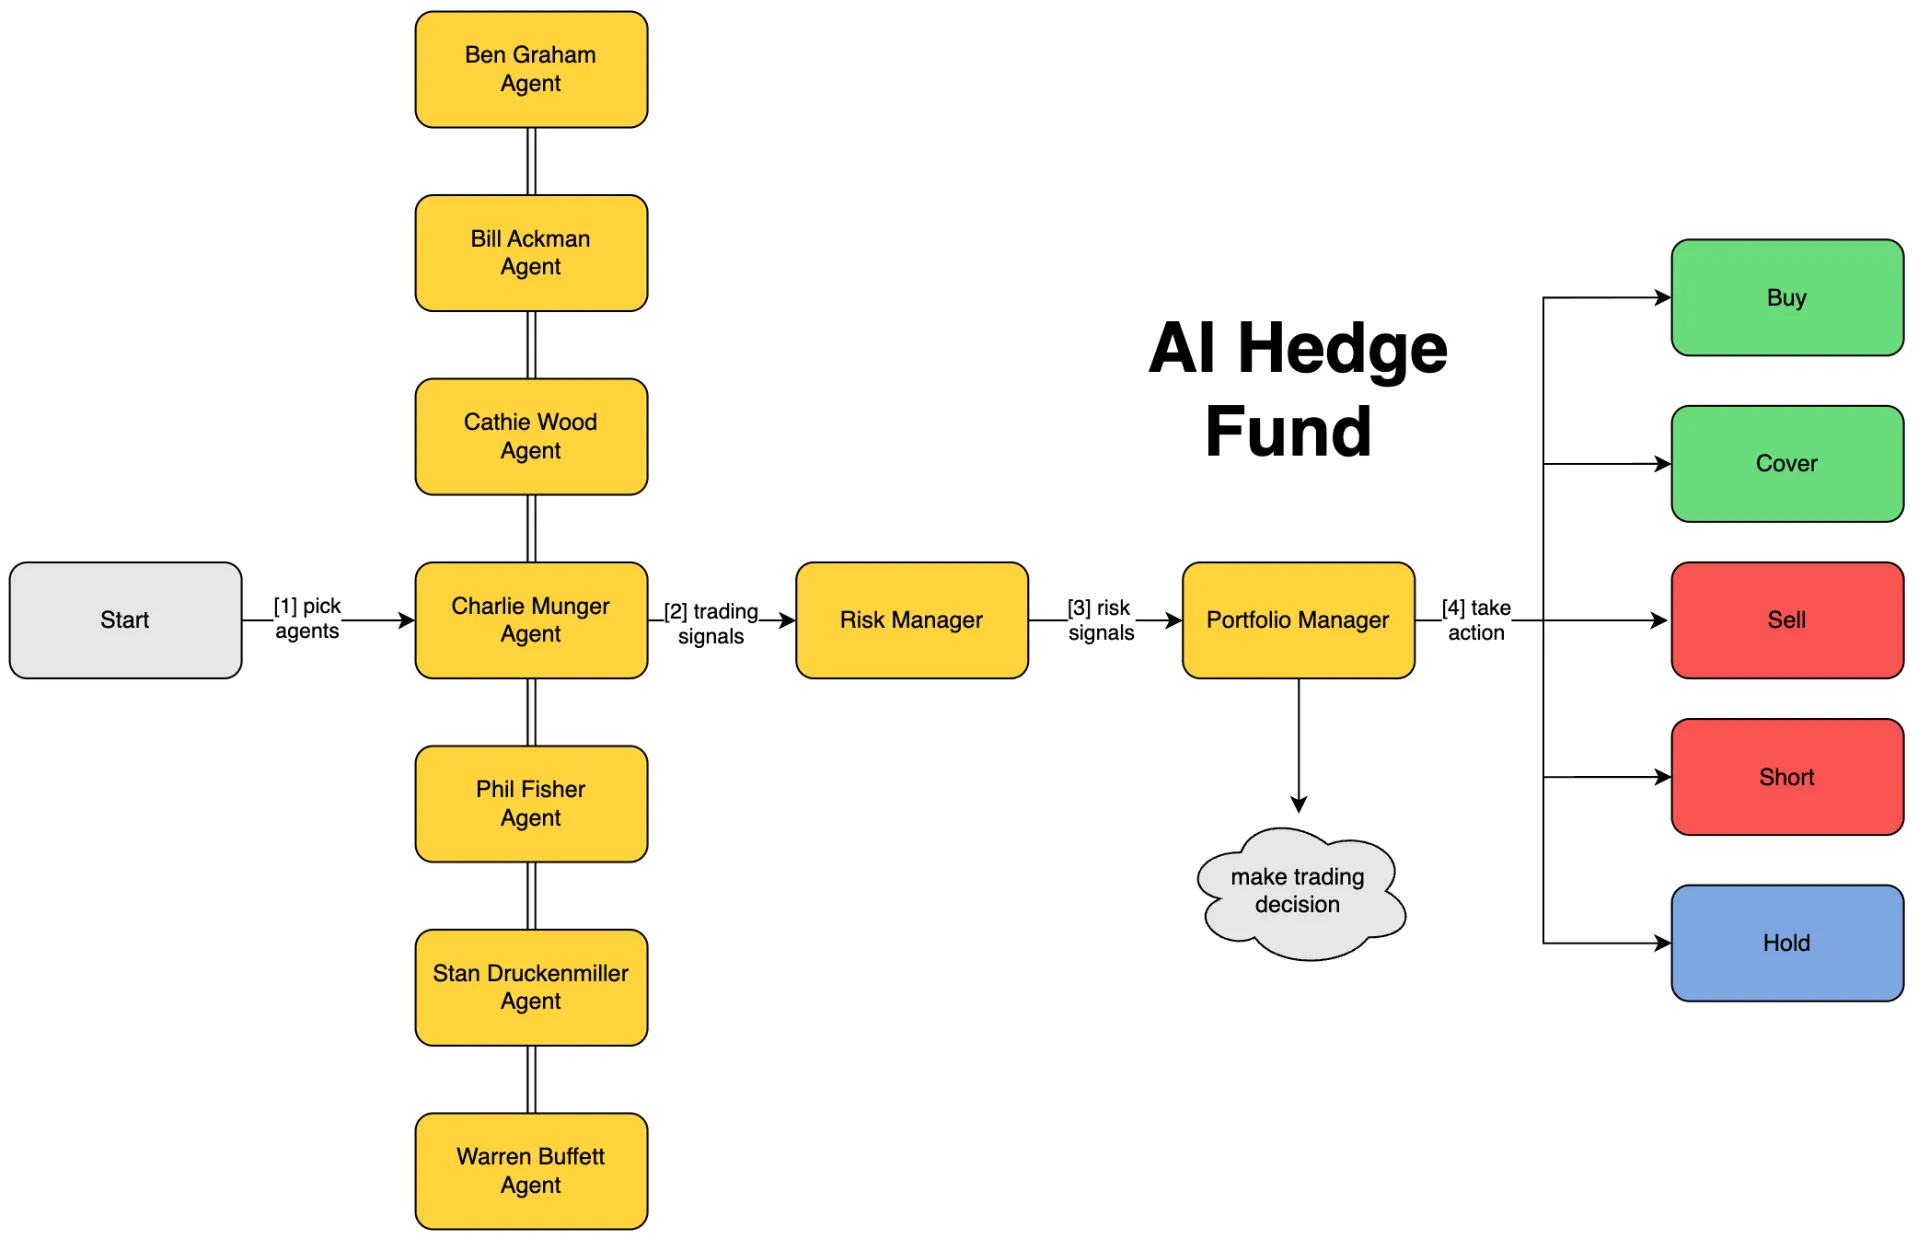
ai-hedge-fund, de virattt, aborda el problema multiagente de una forma distinta a TradingAgents: en lugar de roles genéricos de analista, despliega agentes inspirados en 14 inversores legendarios con nombre y apellido. Con 59.4k estrellas, es uno de los repositorios de IA financiera con más estrellas de GitHub, y el enfoque es diferente de verdad, no un simple cambio cosmético.
El plantel de 19 agentes se divide en dos grupos. Catorce agentes con personaje de inversor encarnan cada uno una filosofía concreta: el foco de Warren Buffett en las ventajas competitivas duraderas, el filtro de margen de seguridad de Ben Graham, el análisis a contracorriente de Michael Burry centrado en las posiciones cortas, la tesis de crecimiento disruptivo de Cathie Wood, la visión de Nassim Taleb centrada en el riesgo de cola, y otros nueve, entre ellos Munger, Lynch, Ackman, Fisher, Druckenmiller, Damodaran, Pabrai y Jhunjhunwala. Cinco agentes analíticos se ocupan de la valoración, el sentimiento, los fundamentales, el análisis técnico y el riesgo como líneas de trabajo separadas. Un agente Portfolio Manager sintetiza las 19 aportaciones en una recomendación final. El sistema admite OpenAI, Anthropic, Groq, DeepSeek y Ollama en local como backends de LLM, con datos de mercado de la Financial Datasets API. Junto a la CLI hay una interfaz web para el análisis visual, y se incluye un backtester. El proyecto no ejecuta operaciones.
Plantear a los agentes como personajes de inversores sale a cuenta en interpretabilidad. Cuando el agente de Buffett rechaza una posición, el razonamiento remite a principios que reconoces. Cuando Burry se aparta del consenso, ese desacuerdo tiene un origen filosófico con nombre propio en lugar de ser una anomalía de caja negra. Para poner a prueba una tesis, que un inversor value, un inversor de crecimiento, un trader macro y un especialista en riesgo de cola opinen sobre el mismo ticker resulta más útil que una única señal agregada.
La limitación viene con el propio enfoque. Cada personaje se destila de declaraciones públicas, entrevistas y escritos: el modelo que tiene el LLM de cómo piensa Graham es una aproximación a lo que dijo en público, no a su proceso privado real. Para acciones estadounidenses de gran capitalización con muchos datos públicos, funciona bastante bien como marco analítico estructurado. Para acciones internacionales o empresas con poca cobertura, los agentes tienen menos material con el que trabajar y los resultados se quedan cortos en la misma medida. No es una réplica de cómo opera de verdad ninguno de estos inversores, pero como forma de aplicar de manera sistemática varias filosofías de inversión enfrentadas a la misma acción, se gana sus estrellas.
FinRL y FinRL-Trading: aprendizaje por refuerzo, de la investigación al trading real
FinRL sigue un enfoque radicalmente distinto al de los agentes basados en LLMs. En lugar de razonar en lenguaje natural, entrena modelos de aprendizaje por refuerzo profundo que aprenden políticas de trading interactuando con entornos de mercado simulados. Con más de 15,200 estrellas, es el primer framework de código abierto diseñado específicamente para este problema.
La arquitectura de tres capas de FinRL encaja limpiamente con la estructura del problema de RL. La capa de entorno de mercado envuelve datos de más de 15 fuentes (Yahoo Finance, Alpaca, Binance y otras) en entornos compatibles con OpenAI Gym. La capa de agentes DRL incluye cinco algoritmos de entrenamiento: A2C, DDPG, PPO, TD3 y SAC. La capa de aplicaciones financieras se ocupa del trading de acciones, la asignación de carteras y las carteras de criptomonedas.
Merece la pena leer completos los resultados de backtesting documentados del framework, en lugar de quedarse con las cifras de titular. Una cartera de criptomonedas entrenada con PPO logró una rentabilidad acumulada del 103 % frente al 93 % de una referencia de comprar y mantener Bitcoin en el mismo periodo. Los modelos ensemble que combinan varios algoritmos de RL redujeron el drawdown máximo en un 4.17 % y mejoraron el ratio de Sharpe en 0.21 frente a los algoritmos por separado. Son cifras de simulación reales, documentadas con su metodología en artículos publicados, no afirmaciones de marketing. El código incluye notebooks de Jupyter que recorren cada experimento, así que se puede reproducir de verdad.
La advertencia importante con los enfoques de RL es el cambio de distribución. Un modelo entrenado con datos de 2020-2022 no va a generalizar automáticamente a las condiciones de mercado de 2024. Cuando cambia el régimen macro (por ejemplo, de acciones de crecimiento con tipos bajos a una rotación hacia value con tipos altos), la política aprendida puede hacer justo lo contrario de lo que toca. Hay que reentrenar cuando creas que el entorno de mercado ha cambiado de forma significativa, y eso es difícil de detectar en tiempo real.
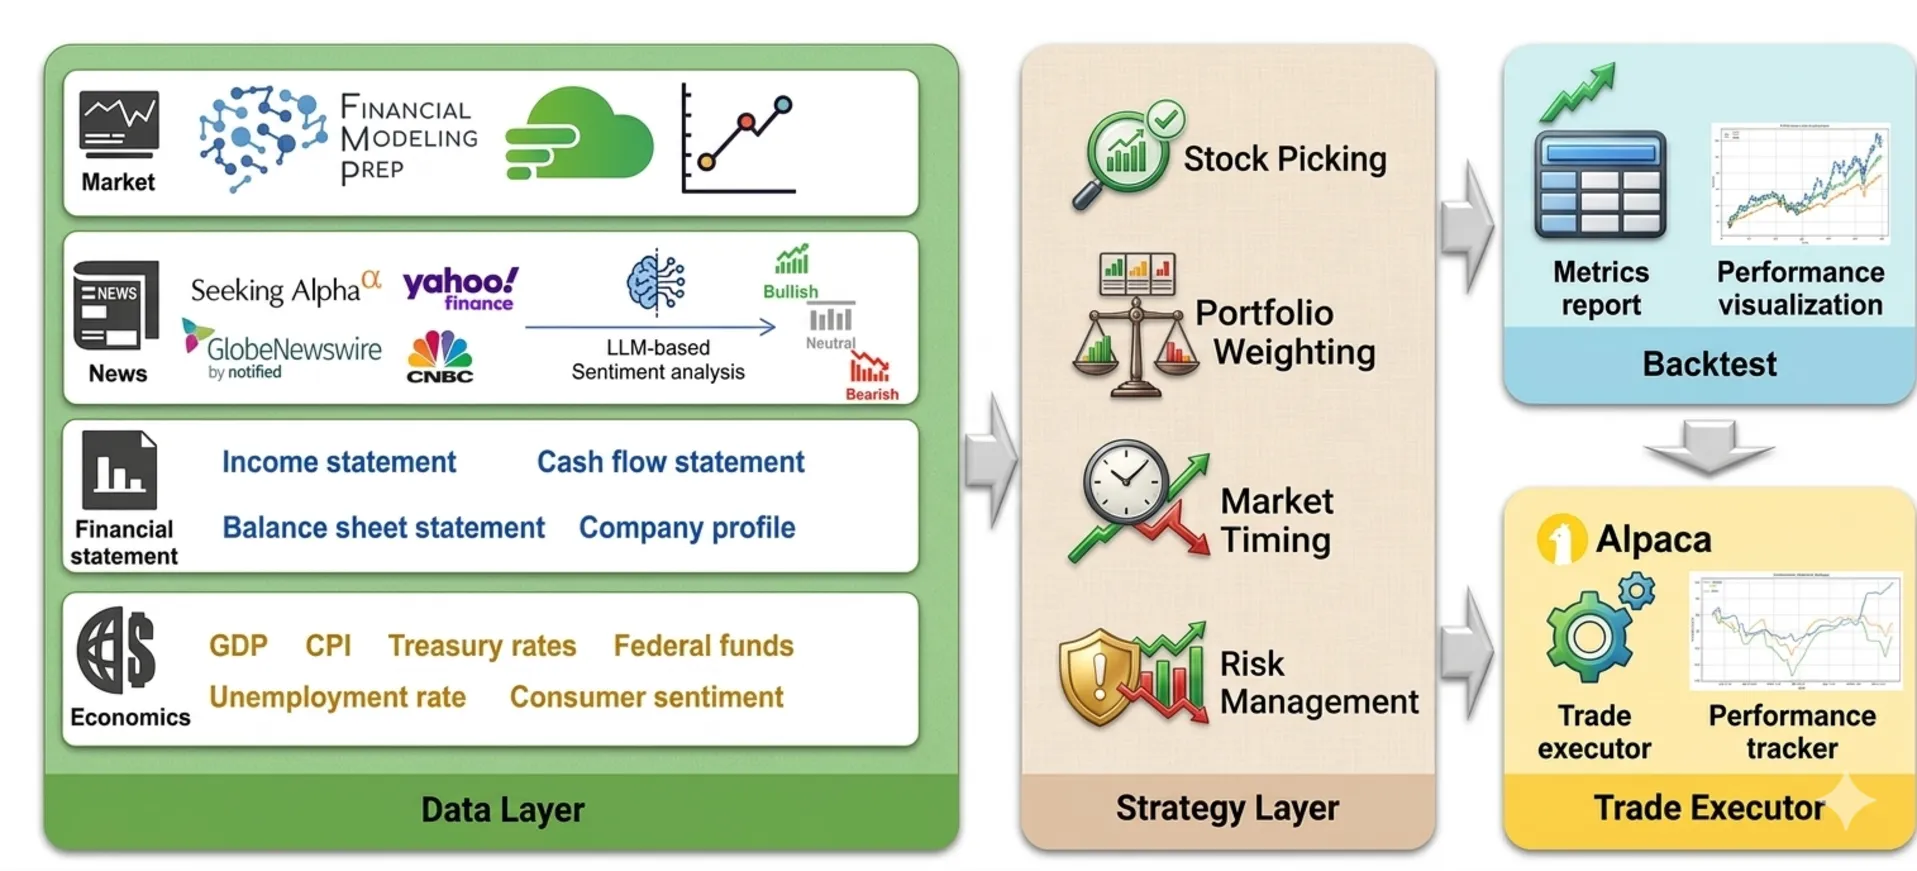
Cuando estés listo para ir más allá de la simulación, FinRL-Trading (también llamado FinRL-X, más de 3,200 estrellas) es la capa de producción construida sobre el mismo ecosistema. Añade un diseño modular centrado en los pesos, donde los pesos de la cartera son la única interfaz entre componentes: puedes cambiar los módulos de selección de acciones, asignación, timing o control de riesgo sin reescribir el resto del sistema. Los datos de varias fuentes (Yahoo Finance, FMP y WRDS) se cachean en SQLite para evitar llamadas a la API redundantes mientras iteras.
El camino hacia el trading real pasa por la API de bróker de Alpaca, con soporte para varias cuentas. Un detalle clave: el motor de backtesting usa la librería bt con un modelado explícito de los costes de transacción, mientras que la mayoría de los frameworks de investigación asumen sin decirlo que esos costes son cero, lo que infla las rentabilidades simuladas. El repositorio trae tres estrategias de referencia (asignación de cartera, selección de acciones rotativa con RL y rotación multiactivo adaptativa) como punto de partida para entender cómo encajan los componentes. Trata la integración en vivo como paper trading durante una buena temporada antes de meter capital real.
FinRobot: automatizar el análisis de acciones
FinRobot, de la misma AI4Finance Foundation, apunta a un problema más acotado que el trading real: automatizar el proceso de análisis de acciones. La diferencia importa en la práctica. Generar un informe de análisis estructurado sobre una empresa es una tarea delimitada con criterios de éxito claros. Generar señales de trading rentables en vivo no lo es.
El pipeline de agentes de FinRobot cubre el flujo de trabajo de análisis habitual. Agentes especializados obtienen las cuentas de resultados, los balances y los datos de flujo de caja; hacen el análisis de valoración, con ratios P/E, comparaciones con empresas similares y estimaciones básicas de DCF; identifican los factores de riesgo clave y montan las piezas en un documento con la tesis de inversión. Cada agente pasa una salida estructurada al siguiente, lo que mantiene el pipeline auditable. También hay una interfaz web, que permite usarlo a colaboradores no técnicos que quieren leer los informes sin ejecutar Python.
La calidad de los resultados es buena para acciones estadounidenses de gran capitalización, donde abundan los datos financieros estructurados. Para acciones internacionales o empresas más pequeñas, las lagunas de datos limitan lo que pueden consultar los agentes, y los informes se quedan más pobres en consecuencia. Con más de 7,000 estrellas en GitHub y un mantenimiento activo, FinRobot es un buen punto de partida para quien quiera construir herramientas de análisis sobre APIs de datos financieros.
AgenticTrading: coordinación multiagente basada en grafos
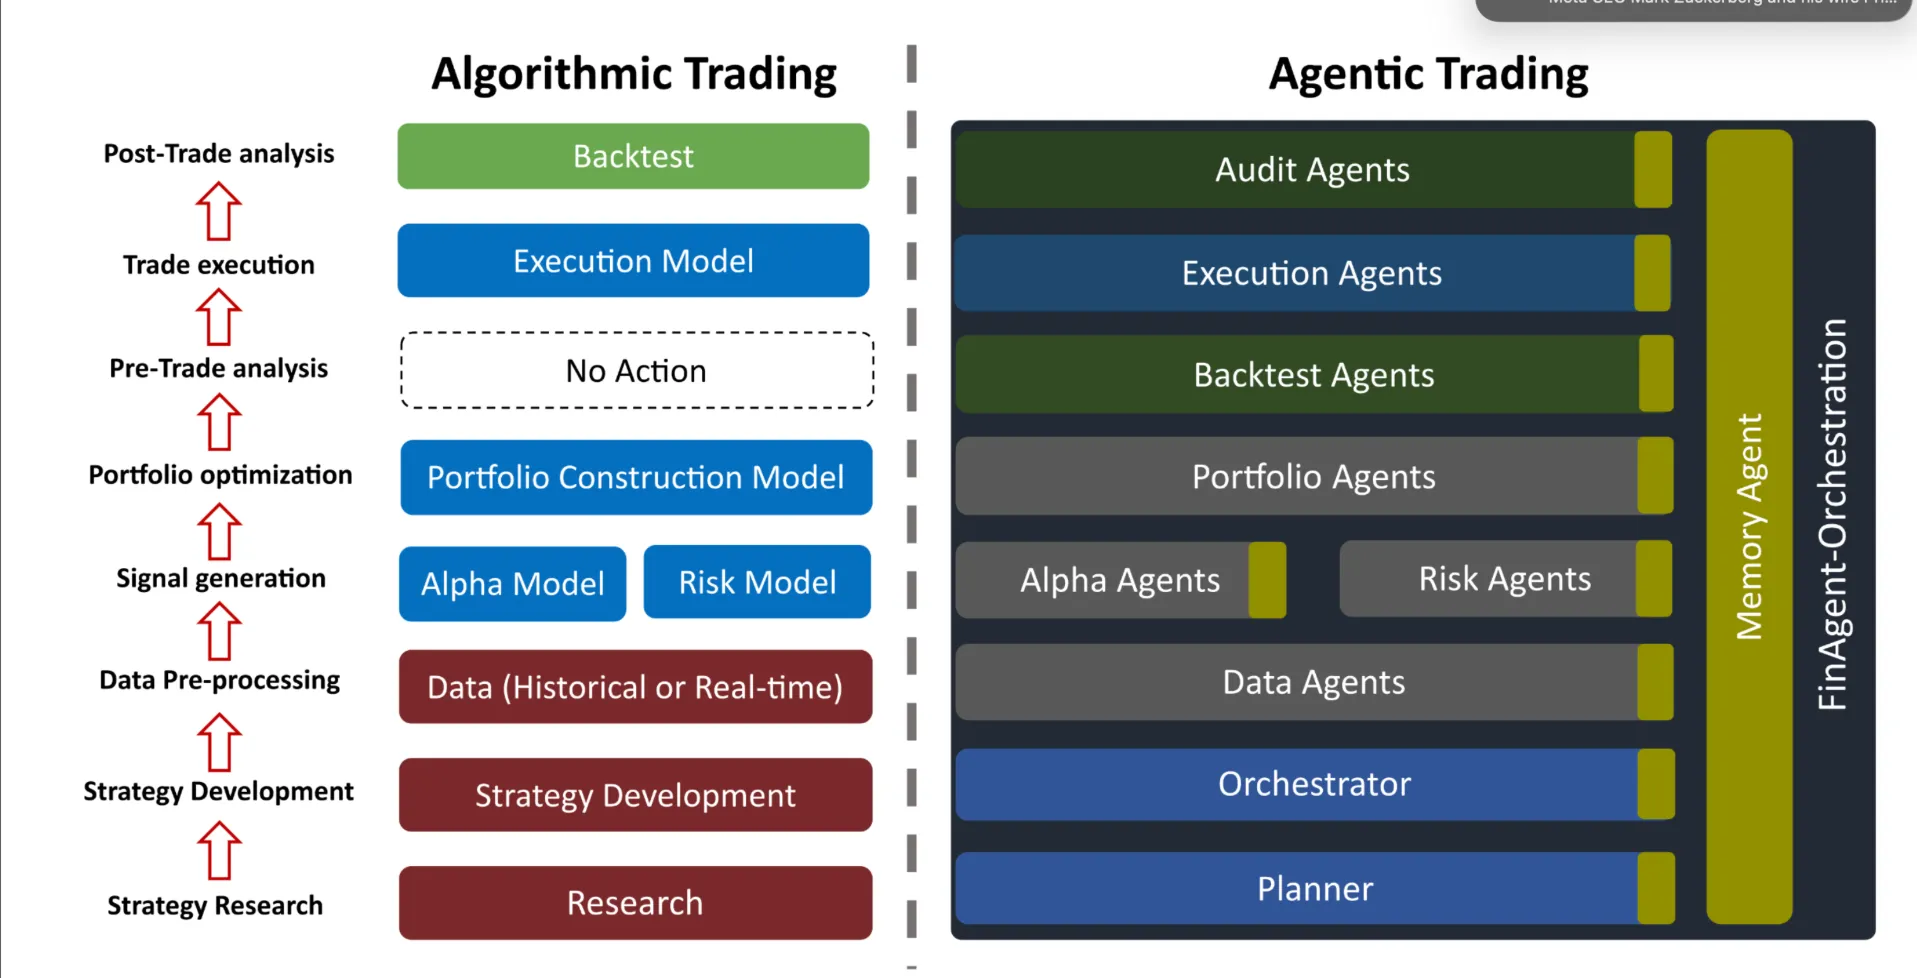
AgenticTrading es un proyecto más nuevo y pequeño del Open Finance Lab (218 estrellas), pero su arquitectura apunta hacia dónde van los sistemas de trading multiagente. Sustituye los módulos de pipeline estáticos habituales en el trading algorítmico por agentes autónomos que se comunican mediante los protocolos MCP (Model Context Protocol) y A2A (Agent-to-Agent).
La pieza interesante es el Memory Agent, respaldado por una base de datos de grafos Neo4j. En lugar de tratar cada análisis como algo sin estado, el Memory Agent permite que los agentes acumulen y consulten contexto a lo largo de varias sesiones de trading. Después, un planificador de ejecución dinámico basado en DAG decide qué agentes se ejecutan y en qué orden según la tarea del momento. Grupos de agentes especializados se encargan, como responsabilidades separadas, de la adquisición de datos, la generación de alpha, el modelado de riesgo, la optimización de la cartera, la ejecución de órdenes, el backtesting y la auditoría.
El diseño ataca una limitación real de sistemas como TradingAgents: la persistencia del estado y la coordinación en una red grande de agentes. TradingAgents encaja bien en sesiones de análisis de un solo ticker. AgenticTrading apunta al problema más difícil de coordinar muchos agentes especializados en una operación de trading real y continua. Está en una fase temprana y no está listo para producción, pero merece la pena seguirlo si la coordinación multiagente es el problema que te interesa.
¿Pueden estos agentes ganar dinero de verdad?
Esta es la pregunta que importa, y la respuesta sincera es: a veces en backtesting, pocas veces en trading real y casi nunca con la regularidad que sugieren las demos.
La distancia entre el backtesting y el trading real es el problema central de las finanzas cuantitativas, y los agentes de trading con IA no se libran de ella. Cuando haces backtesting de una estrategia con datos históricos, asumes una ejecución perfecta a los precios del dataset. En trading real, tu orden mueve el precio, pagas spreads y comisiones, y las órdenes se ejecutan a precios distintos de la entrada que esperabas. Una estrategia que muestra un 50 % de rentabilidad anual en backtesting puede quedarse en un 10-15 % en condiciones reales una vez descontadas estas fricciones. Si el ratio de Sharpe ya era justo de partida, el rendimiento real puede volverse negativo con facilidad.
Los agentes LLM traen modos de fallo concretos que los modelos puramente estadísticos no tienen. Los LLMs se entrenan con literatura financiera que insiste en la gestión del riesgo y la diversificación, lo que les da un conservadurismo de serie. Un agente que ha leído muchísimo sobre cracs bursátiles y cisnes negros tenderá a la cautela, y esa no siempre es la señal correcta. Y lo que es más importante: las señales que estos agentes extraen de las noticias públicas y las presentaciones de resultados son las mismas que millones de participantes del mercado ya han descontado en el precio. Generar alpha de forma constante a partir de información pública es difícil de verdad, y no hay ningún truco de arquitectura que lo haga fácil.
El rendimiento real documentado por usuarios de la comunidad de TradingAgents es revelador. Una ejecución detallada de 30 días mostró alrededor de un 7 % de rentabilidad frente al 4.5 % del S&P 500 en el mismo periodo, un alpha considerable, pero acompañado de drawdowns del 22 % que la mayoría de los inversores minoristas no tolerarían. El equipo de TradingAgents desaconseja explícitamente usar dinero real. FinRL publica resultados de backtesting que muestran una mejora real frente a las referencias, pero los propios investigadores ponen bien a la vista las advertencias sobre la simulación.
La CFTC ha emitido avisos específicos sobre estafas con bots de trading con IA que prometen “rentabilidades de decenas de miles por ciento” o aseguran tasas de acierto del 100 %. Esos productos son fraudulentos. Los frameworks de este artículo son herramientas de investigación legítimas, mantenidas por grupos de investigación creíbles, y son sinceros sobre sus limitaciones.
Donde estos agentes sí aportan valor real: automatizar la generación de informes de análisis para muchos tickers, hacer backtesting de nuevas ideas de estrategia más rápido que programándolas a mano, desarrollar intuición sobre cómo interactúan la IA y el razonamiento financiero, y servir de infraestructura para construir sistemas propios más sofisticados. Si eres desarrollador y estás explorando las finanzas cuantitativas, TradingAgents o FinRL te enseñarán mucho sobre cómo plantear bien el problema. Eso sí, no los trates como fuentes de ingresos hasta que tengas pruebas de sobra (con tu propio paper trading en vivo, con tu propio capital y en tus propias condiciones de mercado) de que la ventaja es real.
Riesgos que conviene entender antes de operar en real
Los costes de transacción y el slippage son lo que más a menudo mata a las estrategias que pintan bien en simulación. Asume que la ejecución real te cuesta entre 15 y 40 puntos básicos por operación de ida y vuelta, según la liquidez y el tamaño de la orden. El deterioro del modelo es el segundo gran riesgo: las estrategias de trading construidas sobre un régimen de mercado concreto a menudo dejan de funcionar cuando cambian las condiciones macro, y detectar ese cambio en tiempo real es difícil de verdad. En cualquier sistema automatizado, la exposición de las API keys es una superficie de ataque importante: una clave comprometida en un entorno de trading real significa acceso total a la cuenta, así que trata tus credenciales en consecuencia.
Es facil caer en el sobreajuste a los datos históricos sin darte cuenta. Reserva siempre un periodo de prueba que sea de verdad fuera de muestra y resiste la tentación de ajustar la estrategia después de ver los resultados de ese periodo. En los mercados cripto, la manipulación de oráculos y las vulnerabilidades de los smart contracts añaden modos de fallo que las estrategias en mercados de acciones no tienen.
La exposición regulatoria es mínima para cuentas individuales que operan en plataformas para minoristas. Empieza a importar si gestionas una estructura de fondo, manejas dinero de otras personas o si un sistema automatizado genera tanto volumen de operaciones como para llamar la atención de los reguladores. Las normas contra la manipulación de mercado se aplican igual tanto si quien actúa es una persona como si es un algoritmo.
Conclusión
El ecosistema de agentes de trading con IA de código abierto en 2026 está maduro técnicamente y es interesante de verdad para explorar. TradingAgents muestra cómo es un sistema multiagente con LLMs bien diseñado cuando se aplica a un problema de razonamiento estructurado en el que hay dinero en juego. ai-hedge-fund demuestra que plantear los agentes como personajes de inversores con nombre propio hace que el debate multiagente sea más interpretable y más útil para poner a prueba una tesis de inversión. FinRL y su capa de producción FinRL-Trading muestran cómo se puede aplicar el aprendizaje por refuerzo al trading de forma sistemática, desde notebooks de investigación reproducibles hasta la ejecución real con el bróker Alpaca. FinRobot hace que la automatización del análisis de acciones sea accesible y auditable.
Ninguno de ellos es una máquina de imprimir dinero. Los que generan rentabilidades reales en los mercados o bien cuentan con ventajas de información que los desarrolladores particulares no tienen, o bien han tenido suerte en una ventana de mercado favorable. El uso honesto para la mayoría de los desarrolladores es la investigación, la experimentación y desarrollar intuicion sobre cómo se cruzan la IA y las finanzas, algo que ya tiene valor por sí mismo.
Si quieres ejecutar TradingAgents o FinRL, empieza con paper trading, usa el backend de LLM más barato que tengas a mano (DeepSeek vía API o un modelo local de Ollama recorta los costes un 80-90 %) y lleva un registro detallado tanto de las decisiones del agente como de lo que pasó de verdad en el mercado. Comparar lo que dijo el agente con lo que hizo el mercado enseña más que cualquier backtesting.